居酒屋M&Aを検討するオーナーのための実務ガイド
居酒屋M&Aは、店舗の内装や売上だけで価格が決まる取引ではありません。買い手が承継後も利益を生み出せるか、店長や調理担当が残るか、物件と営業上の手続を引き継げるかが重要です。会社の株式を売る方法、店舗事業を譲る方法、造作・設備を譲る方法では、対価の受取人や残る責任も異なります。
本稿は、これから売却や第三者への事業承継を検討するオーナーに向け、実際の6事例、業界動向、店舗別の採算、事業価値の評価、取引条件、営業の引き継ぎをまとめたものです。大衆酒場、焼鳥店、個店型の居酒屋、複数店舗を運営する会社で、確認すべき論点を具体的に解説します。
最初に押さえる結論
- 売却対象は、株式・店舗事業・造作のどれかを明確にし、借入や賃貸借、雇用の扱いを揃えます。
- 評価倍率をかける前に、家族労働、本部費、閉店費用、家賃変更を織り込んだ継続利益を確認します。
- 企業価値と株主が受け取る代金は異なります。借入、必要運転資金、後払い条件まで比較します。
- 常連客や料理人への依存は、予約・仕込み・接客の手順と担当者を明確にすることで説明しやすくなります。
公表事実の確認基準日:2026年9月20日。実例の記述と本稿の見解を分け、価格計算は仮想の数値例と明記しています。例示倍率は市場相場・成約価格を示すものではありません。個別の税務、法務、許認可は取引条件と管轄窓口に応じて確認してください。
居酒屋M&Aで確認する業界動向と、店ごとの売上の続き方
居酒屋M&Aによる承継では、外食市場の方向と、その店にお客さまが戻ってくる理由を分けて考えます。以下の統計は需要や費用の変化を知るための材料です。店舗の資料のそろえ方や買い手の判断へのつなぎ方は、本稿が事業承継の観点から示す見解であり、統計から売却価格を導いたものではありません。
居酒屋M&Aで値上げ後の売上と継続利益を確認する
日本政策金融公庫の2026年4~6月期調査では、飲食業の72.0%が仕入価格・人件費等の上昇を価格へ転嫁しにくいと回答しています。調査の飲食業の有効回答は1,439企業で、居酒屋だけの集計ではありません。費用上昇への対応を見る背景資料です。出典:日本政策金融公庫・生活衛生関係営業の景気動向等調査。
自店については、値上げした月、対象メニュー、来店人数、注文点数を並べます。月商が増えていても、一人当たりの注文が減ったり、割引利用が増えたりすれば、以前と同じ営業とはいえません。仕入明細と販売履歴を照合すると、価格変更がどの商品で利益につながったかを説明できます。
居酒屋M&Aの説明では、「値上げできた」という結果に加え、変更後も選ばれる理由を示すと有用です。看板料理の支持、少人数で利用しやすい席、提供の速さなど、顧客が受け入れた要素を実際の注文や再来店の記録で確かめます。将来の値上げ余地と、すでに実現した収益改善は区別します。
会社の宴会、個人の食事、二軒目需要を同じ客数にまとめない
公庫の2025年8月調査では、直近の飲酒を伴う外食で二軒目へ行かなかった人は71.2%でした。対象は月1回以上この外食をする20~69歳の男女2,000人で、全消費者の行動を示す割合ではありません。自店が何軒目に選ばれるかを考える手掛かりになります。出典:飲酒を伴う外食に関する消費者調査。
食事を含めて長く過ごす店と、短時間の一杯を受け止める店では、必要な料理、席の配置、閉店までの人員が異なります。売上を予約宴会、予約なしの食事、遅い時間の利用に分ければ、その立地でどの需要を担っているかが伝わります。分類は注文実績や予約記録で確認できる範囲にします。
居酒屋M&A後の運営案も、この利用目的から考えます。買い手が得意な宴会集客を加える場合でも、少人数客が使いやすい空間を失うなら既存需要に影響します。本稿の見解では、成功している理由を残す範囲と新しい取り組みの範囲を分けた提案が、根拠の薄い業態転換案より検討しやすくなります。
居酒屋M&Aで説明する平日の稼働と商圏
金曜夜の満席写真だけでは、月間の営業を引き継げるか判断できません。曜日別の来店人数、開店からの時間帯別売上、席の利用状況をそろえ、連休前や地域イベントの日を注記します。月の日数や定休日が違うため、月商の比較に加えて営業日当たりの数字を見ると変化を追いやすくなります。
オフィス街なら企業の移転や出社日の変化、住宅地なら家族の食事や地域の集まり、駅前なら終電までの滞在が営業に関わります。これらを地域全体の傾向と決め付けず、予約の入り方や利用人数から自店の特徴として示します。店長の印象と記録で確認できる事実を並べることが大切です。
居酒屋M&Aでは、弱い曜日があること自体を隠す必要はありません。スタッフを薄く配置できるのか、定休日を動かせるのか、宴会予約がある日だけ体制を増やせるのかで意味が変わります。空席の多さだけでなく、その時間に固定的に発生する負担と運営の調整余地を説明します。
居酒屋M&Aで宴会予約を引き継ぐための確認事項
宴会中心の店では、予約台帳に載った人数がそのまま売上になるとは限りません。確定人数の連絡期限、コース変更、貸切の条件、キャンセル料の案内と回収状況を確認します。繁忙期の受注を評価してもらうには、仮予約、確定予約、入金済みの前受金を混ぜずに整理することが必要です。
毎年使う会社や団体があっても、オーナー個人への電話だけで予約を受けていると、交代後の接点が弱くなります。取引先名を広く開示する前に、年間の利用時期、人数帯、予約経路、担当者の引き継ぎ方法を匿名でまとめられます。顧客との関係を守りながら、需要の偏りを伝える資料になります。
忘年会の予約が多い店を年末直前に引き継ぐ場合、厨房の準備、人員、食材手配も同時に確認します。予約を獲得した側と当日営業する側で、受け付けた約束が食い違うと対応が難しくなります。予約残高だけでなく、当日提供する内容と責任者を記した一覧を用意すると承継後の混乱を減らせます。
居酒屋M&Aの判断に使うドリンク・フード構成と作業負荷
ドリンク比率が高い店を一律に有利と考えると、飲み放題の利用、銘柄の構成、注ぎ方によるロスを見落とします。料理も、仕入原価が低く見えて仕込みに時間がかかる場合があります。商品別の販売数と原材料に加え、準備と提供に必要な作業を把握すると、収益の理由を説明できます。
ドリンクとフードを分けた集計には、単品とコースの売上配分に使ったルールも添えます。コース料金のすべてを料理売上へ入れている店舗と、飲み放題分を分ける店舗をそのまま比べると誤解が生じます。同じ運営でも集計方法で違って見えるため、買い手が再計算できる明細を残します。
看板料理が承継価値を支えているなら、名前だけでなく再現条件を示します。使う部位、仕込み量、提供までの時間、品切れ時の案内まで整理すると、熟練者が一人休んだ日の対応も見えてきます。メニューの魅力と、人を交代してもその魅力を保てる状態を一緒に伝えるのが有効です。
訪日客の利用と、地元客による反復利用を別々に把握する
2026年8月公表の公庫調査では、飲食業で過去1年間に外国人観光客の利用があった企業は60.5%でした。2026年6月調査の飲食業1,439企業を対象とする結果で、売上の60.5%を訪日客が占めるという意味ではありません。利用の有無と依存度は区別します。出典:インバウンド対応に関するアンケート調査。
観光立地の店では、利用が集中する季節、宿泊施設からの紹介、予約サービスの経路を整理します。顧客の外見から国籍を推測して集計する必要はありません。多言語予約の件数や紹介元など、営業記録として把握できる情報を使い、集計できない部分は推定と分かるようにします。
買い手への説明では、観光需要を増やす計画と、閑散期に地元客へ選ばれる理由を組み合わせます。翻訳メニューがあっても、注文変更やアレルギーの問い合わせに対応できる人が退職すれば運営条件は変わります。集客の仕組みと接客体制を一体で引き継ぐことが、売上の継続性につながります。
複数店の居酒屋M&Aは、店同士の支え合いも店舗別に見せる
複数店では、好調店があるから全店の収益が安定しているとは限りません。店舗ごとの売上、直接の人件費、食材費、賃料、営業日を同じ形式でそろえます。本部の会計担当、共通仕込み、店長の巡回などは、各店へ配分した数字だけでなく、全社で実際に支払った額も確認できるようにします。
ある店の人手不足を近隣店が補っている場合、店舗別の勤怠と所属だけでは実態が分かりません。応援勤務の時間、食材の移動、共同配送を記録すると、店を一部だけ譲る場合に失われる支援が見えます。赤字に見える店でも、仕込みや採用の拠点として他店に役立っている可能性があります。
本稿の見解では、居酒屋M&Aの対象店を選ぶ前に、この相互依存を図にすることが有用です。切り離した後も必要な作業を誰が担うのかを確かめれば、買い手の追加負担を具体化できます。採算の弱い店舗の扱いも、閉店を前提にせず、残す機能と移せる機能に分けて検討できます。
店主がいない日の営業は、常連客との関係を説明する材料になる
店主との会話や個別の料理対応が来店理由になっている店には、その店ならではの強さがあります。一方で、オーナーの引退と同時に売上が変化しないかという疑問も生じます。本人が休んだ日や別店舗を担当した日の実績を、曜日や季節をそろえて確認すると、依存の範囲を把握できます。
不在日に売上が落ちても、それだけで承継が難しいとはいえません。料理の品質、予約の受け付け、常連客への案内のどこに差が出るかを分けます。店主が行っていた判断を店長へ移し、顧客に自然に紹介する期間を設けられるなら、その移行計画を営業実績と併せて説明できます。
評価のためだけにオーナーの存在感を消す必要はありません。引退後も残したい料理や接客、一定期間協力できる仕事、任せたい役割を具体的にします。居酒屋M&Aでは、店の個性を残すことと、日常の営業判断を後任へ移すことを両立できるかが、承継条件を考える重要な論点になります。
営業許可・深夜営業・店舗契約を居酒屋M&Aの形に合わせて確認する
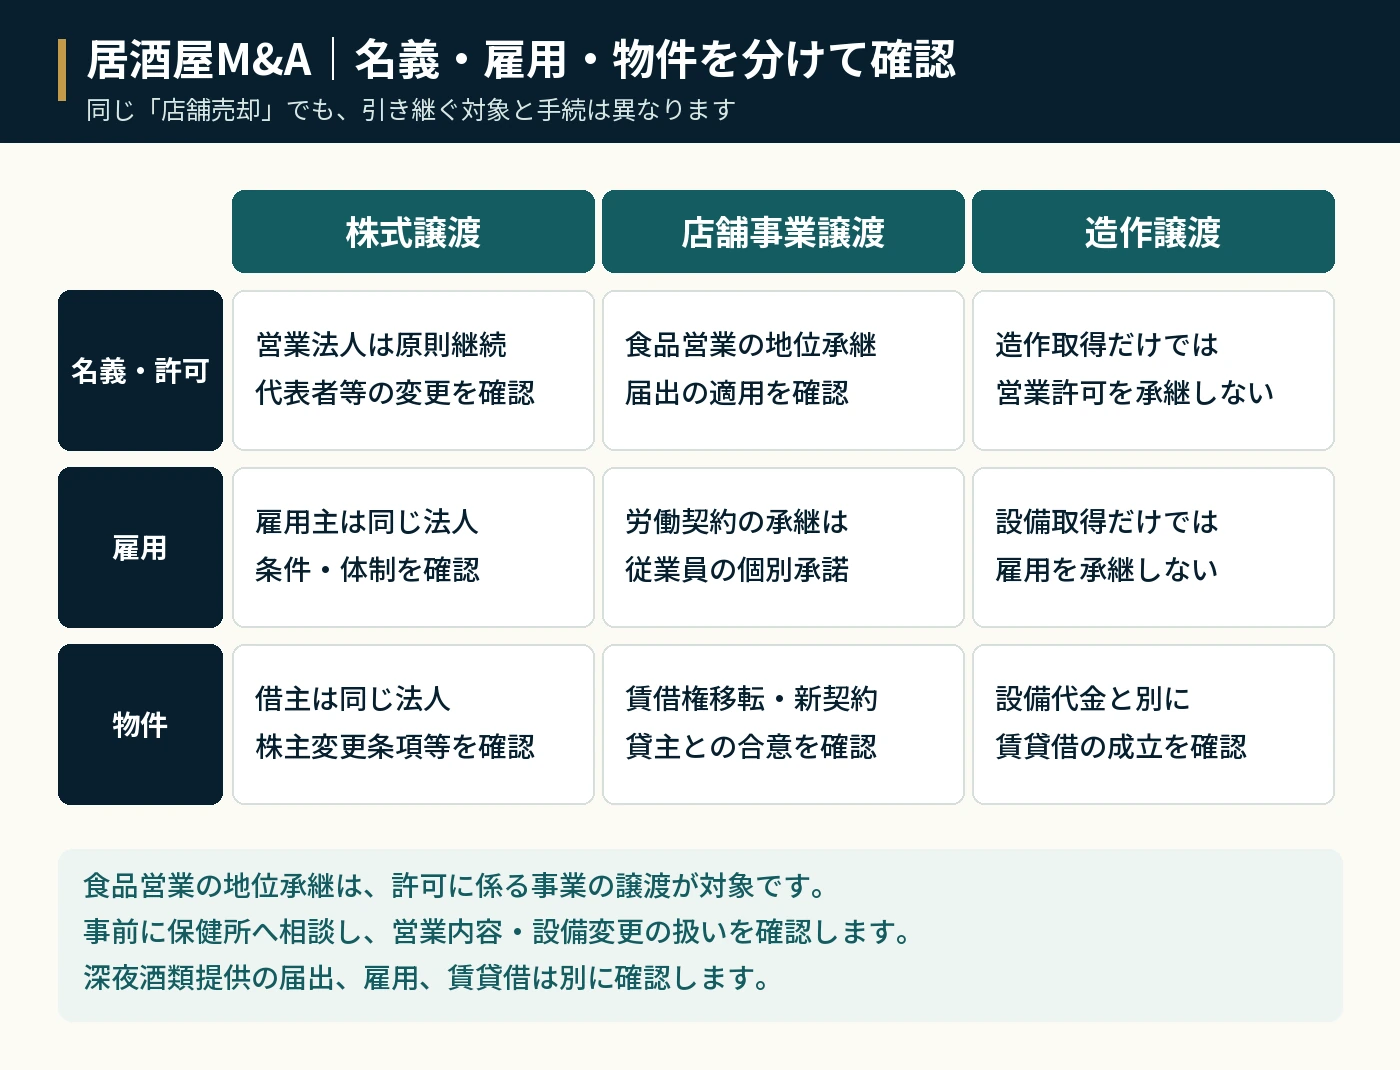
同じ屋号で同じ店を続ける場合でも、営業する法人や個人が変わるかによって必要な確認は異なります。許可証、届出、賃貸借、設備の所有者を店ごとに対応させます。ここでは制度の一般的な整理を示し、具体的な手続は現在の許可内容と変更計画を基に、所管窓口と確認する前提で説明します。
株主の交代と、店舗を営む事業者の交代は違う
株式譲渡では、株主が変わっても店舗を営む法人自体は通常そのままです。事業譲渡では、譲り受ける法人や個人が営業を担います。許可証の営業者、賃貸借の借主、従業員の雇用主が誰かを確かめることが出発点です。屋号や看板が変わるかどうかだけでは、手続の要否は判断できません。
株式譲渡でも代表者、商号、食品衛生責任者、設備等の変更があれば確認が必要です。東京都の現行案内でも、これらの変更に応じた届出書類が示されています。自治体の様式や施設の変更内容による違いがあるため、同じ法人なら何も届け出なくてよいとは扱いません。出典:東京都・営業許可・届出の概要。
資料を整理する際は、一つの店舗について契約名義がそろっているかも見ます。法人運営の店でも賃貸借はオーナー個人、厨房機器は別会社、予約契約は前の屋号という場合には個別整理が必要です。どの権利を誰から引き継ぐかが分かれば、売却後に使えない設備やサービスが生じるのを防げます。
 (新しいタブで開きます)
居酒屋M&Aで食品営業の地位承継制度を確認する
食品衛生法では、2023年12月13日から事業譲渡による営業者の地位承継の手続が整備されています。制度の対象となる譲渡では、新たな許可取得等によらず承継し、譲受人が遅滞なく届け出ます。「事業譲渡なら必ず廃業して新規許可」という旧来の説明で進めないことが大切です。出典:厚生労働省・食品営業の事業譲渡案内。
店内の設備だけを購入する取引と、許可に関係する営業を引き継ぐ取引は同じではありません。契約で何を譲るか、現在の許可が有効か、営業内容や施設を変えるかを整理して保健所へ事前相談します。承継の届出を予定していることを理由に、必要な確認を引渡し後へまとめて先送りしないようにします。
居酒屋M&Aでは、許可証の写しだけでなく、衛生管理の方法、直近の指導事項、改善内容を一緒に受け渡すと実用的です。地位を承継しても、日々の管理を新しい営業者が実行できなければ営業の質は続きません。後任が理解できる説明と現場確認を用意することが、手続と実務をつなぎます。
一部店舗の譲渡や改装は、許可ごとの営業範囲に落とし込む
一つの法人が複数店を営む場合は、対象店舗ごとに許可の種類、所在地、期限、営業内容を並べます。複数の許可が関係する施設では、何を譲るかを許可ごとに確認します。厚生労働省の通知も、飲食店営業と菓子製造業のそれぞれの事業を譲渡する場合を整理しています。出典:厚生労働省・事業譲渡に係る運用上の疑義。
譲渡後に仕込みを別店舗へ移す、包装した料理の販売を増やす、厨房を大きく変えるといった計画があるなら、現在の営業がそのまま続く場合と分けて相談します。引き継ぎ直後に行う変更と、将来の改善案を整理しておけば、営業開始に必要な手続と追加投資の検討を混同せずに済みます。
許可の有効期間が近い店舗では、譲渡日だけでなく更新の準備も確認します。店を継続して使える期間と、買い手が想定する改装時期が合っているかが重要です。必要な図面や過去の改装履歴が見つからない場合は、その事実を早めに伝え、現況を確認する作業を取引日程へ組み込みます。
居酒屋M&Aの店舗継続は、貸主との合意内容まで確認する
事業譲渡に伴って賃借権を譲り渡す場合、民法612条は貸主の承諾を原則としています。設備と屋号の譲渡契約を結んだだけで、新しい営業者が同じ賃貸借条件で利用できるとは限りません。承諾を得る方法か、新規契約を結ぶ方法かを貸主と確認します。出典:民法・賃借権の譲渡及び転貸の制限。
株式譲渡では借主である法人が変わらなくても、契約に代表者や支配関係の変更について通知・承諾の条項がないかを読みます。保証人、保証会社、用途、営業時間、臭気や騒音の取り決めも店舗の運営条件です。契約書に加え、覚書や貸主との書面のやり取りがあれば一緒に確認します。
残存期間が短い契約や定期建物賃貸借では、現契約の終了後も同じ店を続けられるという想定を置かないことが大切です。更新や再契約の見通しは、確約と協議中を区別して示します。居酒屋M&Aの買い手が店舗へ設備投資を考える場合には、立地の魅力と利用可能期間をセットで説明します。
敷金、造作、原状回復は同じ設備一覧で整理しない
店内にある物がすべて自社の資産とは限りません。厨房機器のリース、貸主所有の空調、酒類卸から借りている機器を区別し、契約相手と返却条件を確認します。設備台帳には取得価額だけでなく所有者と使用できる根拠を記し、第三者の同意が必要なものを判別できるようにします。
敷金や保証金は、賃貸借の継続方法と結び付けて整理します。返還請求権をどう扱うか、未払賃料や清掃費等の控除があるか、新しい借主に別の預託が必要かを確認します。帳簿上の金額をそのまま受け取れる現金と扱わず、契約条件と貸主への確認結果を説明資料に反映します。
造作を引き継いでも、将来の撤去費やダクト清掃、排水設備の修繕が消えるわけではありません。退去時にどこまで戻す約束か、誰が設置した設備かを図面と写真でそろえます。承継後も使える設備の価値と、残る管理負担を同時に示すことが、店舗の実情に合った条件交渉につながります。
深夜酒類提供の届出は、飲食店営業許可と分けて確認する
深夜酒類提供飲食店営業の深夜は午前0時から午前6時です。対象営業では開始日の10日前までの届出が必要とされ、通常主食と認められる食事を常態として提供する営業などの扱いもあります。名称が居酒屋かどうかだけで判断せず、実際の営業方法を確認します。出典:高知県警・深夜酒類提供飲食店営業届出の手引き。
営業主体が変わる取引では、食品営業の承継届とは別に、警察へ開始・廃止等の必要な手続を確認します。法人の代表者等の変更も確認対象です。都道府県条例による営業禁止地域や従前の営業への取扱いが関わることがあるため、以前深夜営業をしていた場所なら誰でも続けられるとは考えません。
居酒屋M&Aの資料には、届出控え、営業時間、客席図面と現況の差をそろえます。接待や遊興を伴う運営への変更は、一般の深夜酒類提供の届出だけで対応できると決め付けず、具体的な内容を所管警察署へ相談します。深夜の売上を維持する前提条件として、営業方法を買い手と共有します。
店内提供と酒類の持ち帰り販売を同じ許可で扱わない
国税庁は、専ら店内で飲用に供する酒類提供には販売業免許は不要とする一方、テイクアウトなど店外で飲まれる酒類を販売する場合は販売場ごとの免許が必要と説明しています。飲食店営業許可や深夜営業の届出とは別の制度であり、売上の内容に即して確認します。出典:国税庁・酒類の販売業免許関係。
日本酒やクラフトビールを持ち帰り用に販売している店では、免許通知書、販売場、販売方法、販売管理の資料を確認します。単に店内用の酒類在庫があることと、小売の事業を続けられることは違います。営業主体が変わる場合に必要となる申請等は、譲渡前に所轄税務署へ確認します。
買い手が通信販売や物販を広げたい場合も、それは現状の営業実績とは分けて示します。免許の条件、配送、在庫管理などを検討していない売上計画を、現在の店舗価値へ重ねないことが大切です。今ある販売経路を正確に引き継ぎ、追加の事業は準備が整った段階で始める設計にします。
居抜きの設備を使い続ける場合も、消防と建物の条件を確認する
東京消防庁は、工事のない居抜きでも新たな入居に伴う使用開始の届出を案内しています。これは東京都の火災予防条例に基づく案内で、各地域の手続は所在地の消防署で確認します。設備をそのまま使うから行政への確認も不要、という前提にしないことが大切です。出典:東京消防庁・新たにテナントを使用する皆様へ。
買い手へ示す現況には、避難経路、客席の配置、火気設備、消火設備の点検記録を含めます。客席を増やしたい場合は、売上の上積みだけでなく安全な動線や必要な対応を確かめます。貸主が認める工事と消防上の確認は別なので、どちらか一方の承諾で済ませないようにします。
建物全体の防火管理との関係や、店側の管理担当者が交代する場合の対応も確認します。ダクトやグリストラップの清掃、油の保管、閉店時の火気確認は、営業を続けるための具体的な仕事です。設備の写真だけでなく、点検日と次の予定を渡せる状態が、承継直後の安全管理に役立ちます。
人材と食品衛生を引き継ぎ、居酒屋の営業を途切れさせない
買い手が店舗を引き継いだ後に必要なのは、同じ料理と接客を予定した人数で提供できることです。雇用契約、シフト、食品衛生責任者、調理手順はそれぞれ別の資料ですが、実際の営業ではつながっています。本稿では人員数だけでなく、誰がどの時間帯に何を判断できるかまで確認することを重視します。
人手不足は人数だけでなく、開けられない席や時間に表れる
2026年2月公表の公庫の雇用調査では、従業員が不足する生活衛生関係営業の企業の33.9%が対応策として営業時間の短縮を挙げています。これは不足と回答した企業への複数回答の結果で、居酒屋全体の割合ではありません。人員不足が営業可能時間へ及ぶことを示す資料です。出典:日本政策金融公庫・雇用動向に関するアンケート調査。
自店の資料では、在籍人数のほかに、予約を断った日、客席を一部閉じた日、開店を遅らせた日を残します。需要がないための休業か、人が足りないための休業かで改善策は変わります。採用できれば売上が増えるという仮説を述べる場合も、対応できなかった需要の記録で裏付けます。
居酒屋M&Aで買い手の応援体制を期待するなら、必要な曜日と技能を具体化します。繁忙日のホール補助と、仕込みを任せる調理者では代替の難しさが異なります。近隣店からの応援、採用、営業時間の変更を選択肢として整理し、必要人員が確定していない計画は未確定と伝えます。
事業譲渡で働く先が変わる従業員には、個別の説明が必要になる
厚生労働省の事業譲渡等指針は2026年5月25日から改正版が適用されています。事業譲渡で労働契約を承継させるには、対象従業員の個別の承諾が必要です。勤務先となる会社や労働条件等を説明し、真意による承諾へ向けて協議することが示されています。出典:厚生労働省・改正後の事業譲渡等指針。
居酒屋M&Aで雇用の承継を話し合う際は、時給や月給だけでなく、勤務店舗、深夜の帰宅方法、まかない、シフト希望、試験期間の休みなどが働き続ける判断に影響します。書面の労働条件と実際の運用を整理し、継続するもの、変更を相談するものを明確にします。店長の説明だけで全員の意思を代替しないことが重要です。
株式譲渡で雇用主の法人が続く場合にも、経営体制の変化をどう説明するかは営業上の課題です。突然の異動やシフト変更を前提にせず、店舗ごとの役割と働き方を理解しているかを確認します。取引の成立と従業員の定着を同じものと扱わず、店舗運営の見通しを個別に積み上げます。
深夜の閉店作業まで含め、勤怠と賃金が対応しているかを見る
労働基準法上の深夜労働は午後10時から午前5時で、原則として25%以上の割増賃金が必要です。深夜酒類提供の営業届出における時間帯とは異なります。営業終了時刻だけでは労働時間を把握できないため、清掃や締め作業を含めて実際の勤怠を確認します。出典:厚生労働省・深夜の割増賃金に関する解説。
シフト表は予定であり、実際の勤務記録とは分けて扱います。勤怠、給与明細、賃金台帳を照合し、準備時間、休憩、店舗間の応援などの取扱いを確認します。担当者が口頭で調整している部分があるなら、どの記録を根拠に支給額を決めたかを説明できるようにしておきます。
店長という肩書だけで時間外手当の取扱いが決まると考えず、役割と勤務の実態を専門家と確認します。未整理の事項があれば、調査と対応を記録したうえで買い手へ伝えます。人件費が低く見える理由が適切な勤務管理によるものか、未反映の負担によるものかを区別する準備です。出典:厚生労働省・管理監督者の範囲の適正化。
居酒屋M&Aでは、店長が担う判断を仕事の流れで引き継ぐ
店長が任されているのは、注文を運ぶ仕事や調理だけではありません。欠勤が出た日の配置、予約の受け入れ上限、仕入れの代替、苦情への対応など、小さな判断が営業を支えています。一日の時刻表にこれらを書き足すと、後任が自分で判断する場面と相談が必要な場面が見えてきます。
調理責任者と店長を同じ人が務める店では、その人が席を外すと誰も決められない仕事を把握します。発注担当、鍵の管理、レジ締め、衛生確認を分担できるかを見ます。役割を増やした従業員には必要な研修や処遇を検討し、書面だけで責任を移した状態にしないことが大切です。
後任の習得状況は、繁忙日に単独で営業できたかだけで判断しません。人数変更のある宴会、納品の遅れ、設備故障などを想定し、連絡先と対応手順を確かめます。居酒屋M&Aの引き継ぎ範囲として、通常営業の再現と例外時の判断の両方を示すと、オーナーの協力が必要な仕事を限定できます。
衛生計画と日々の記録を、引き継ぐ人が使える形にする
小規模な飲食店等では、厚生労働省が確認した手引書に基づく「HACCPの考え方を取り入れた衛生管理」で対応できます。計画を作るだけでなく、実施、記録、振り返りを行う仕組みです。外部認証の有無だけで日常の衛生管理が実行されているかを判断しません。出典:厚生労働省・小規模営業者等の衛生管理。
居酒屋M&Aの衛生管理の承継資料には、現場で使う衛生計画、冷蔵庫等の確認記録、不具合があった際の対応を含めます。問題の記録が一件もないことより、異常を発見したときにどう判断し、再発を防いだかが分かることが有用です。記録の担当者と確認者が退職するなら、後任が同じ手順で扱えるかも確かめます。
厚生労働省は2026年6月5日、小規模な一般飲食店の手引書に対応した衛生管理記録アプリを公開しました。デジタル化を選ぶ場合も、入力した事実だけで現場確認が済んだことにはなりません。端末、アカウント、過去の記録の保管方法を含め、後任が継続できる形を選びます。出典:厚生労働省・HACCP衛生管理記録アプリの公開。
料理の再現性と食品衛生責任者の交代を結び付ける
食品衛生責任者がオーナーや退職予定の料理長である場合は、後任の資格と配置を確認します。資格を持つ人の名前が分かることと、日々の管理を理解して担当できることは別です。変更手続とともに、仕込み、保管、提供までのどこを確認するかを現場で共有しておきます。出典:厚生労働省・食品衛生責任者の取扱い。
刺身、加熱後に冷却する料理、作り置きのたれなどは、それぞれの工程に合う衛生管理が必要です。具体的な管理方法は食材や調理法に応じて手引書等で確認し、経験者の感覚だけに残しません。レシピと衛生上の管理点が別々の資料にあるなら、同じ料理をたどって参照できるようにします。
仕入先の変更は、原価だけでなく規格、納品温度、量、下処理の有無にも影響します。同じ料理名を残す場合でも、代替品の受け入れ判断を後任へ渡します。店舗を引き継いでから初めて仕入条件の違いに気付くことを避けるため、主要食材の仕様と取引条件を対応させて確認します。
食物アレルギーへの回答を、特定スタッフの記憶に残さない
消費者庁は外食・中食事業者向けに、食物アレルギーの情報提供や意図しない混入への注意を案内しています。居酒屋でも、調味料や揚げ油、共用の調理器具を含めて確認し、分からないことを断定しない対応を引き継ぎます。回答する人だけでなく、厨房への確認経路が必要です。出典:消費者庁・外食・中食での食物アレルギー。
多言語メニューや予約時の要望欄があっても、仕入商品が変わった情報が厨房とホールへ届かなければ回答は古くなります。原材料情報を更新する担当者、メニューの修正日、問い合わせへの回答方法をそろえます。常連客の要望を把握することと、安全を一律に約束することは区別します。
居酒屋M&Aでは、マニュアルの冊数を増やすより、従業員が必要な情報をすぐ見つけられることを確認します。対応できない注文を受けたときの案内まで共有すると、新しいスタッフも判断しやすくなります。過去の苦情や事故については、記録と改善内容を確認し、未解決の問題を曖昧に残しません。
店舗ごとの承継資料は、初日の営業から逆算してそろえる
最後に、店を開ける順番で資料を並べると不足に気付きやすくなります。鍵と警備の解除、納品の受け取り、仕込み、予約確認、営業、レジ締め、清掃まで、担当者と必要な契約・記録を結び付けます。すべてを一冊に詰め込まず、現場で使う資料と本部で保管する資料を分けて整理します。
予約サービス、決済端末、電話回線、発注システムには、それぞれ契約者と管理権限があります。屋号が続けば使えると推測せず、事業者の変更や担当者の交代時の手続を確認します。予約の引き継ぎ、返金、未精算の売上が発生する場合は、担当と連絡窓口を明確にしておきます。
本稿の見解では、居酒屋M&Aで準備すべきなのは、店の良さを説明する資料と、その良さを翌日も提供するための資料の両方です。許可や人員が未確定の箇所は確認予定を付け、営業できる条件として整理します。それが、価格の話だけでは決められない承継時期や協力範囲を考える土台になります。
居酒屋M&Aの実例から、店舗と運営の何が引き継がれるかを読む
居酒屋の売却事例は、店舗数と価格だけを並べても自社の参考にはなりません。会社全体の株式を譲る取引、特定の事業を別会社へ移してから売る取引、現金以外を対価とする取引では、オーナーが手放すものと受け取るものが違います。まず取引の対象をそろえて読みます。
以下の六事例は、当事会社の公表資料をもとに取引段階を確認しています。「公表事実」と「本稿の見解」を分け、後者では居酒屋オーナーの売却準備へ当てはめる考え方を示します。公表された当時の店舗数や方針を、現在の営業実績や支援実績として紹介するものではありません。
| 対象 | 取引の形 | オーナーが考えたい点 |
|---|---|---|
| SSS | 海帆が全株式を現金取得 | 複数店を動かす人材と店舗別採算 |
| 日本再生酒場・もつやき処い志井 | 対象事業の承継会社二社を取得 | 店舗以外の共用機能も移せるか |
| Tlanseair | 承継会社の全株式を現物出資で取得 | 直営と加盟店の違い、株式対価の意味 |
| Ego | 貸付金を株式へ転換し70%を取得 | 一店舗の強みと、創業者が残る設計 |
| GYRO HOLDINGS | PAGによる資本参加 | 多ブランドの管理と成長資金の使途 |
| ダイナックホールディングス | 親会社によるTOBと完全子会社化 | 既存の資本関係、再編後の投資判断 |
居酒屋M&Aの店舗承継事例:海帆とSSSの十九店舗
公表事実:全株式の取得を同日完了
海帆は2022年7月15日、居酒屋事業を十九店舗展開するSSSの全株式取得を決議し、同日付で取得を完了したと公表しました。取得後の議決権所有割合は100%です。運営や原材料の共通点、従業員の独立支援を含む店舗展開との相乗効果を説明しています。海帆の取得完了発表(新しいタブで開きます)
当初開示の普通株式の取得価額は概算6億円、取得関連費用は概算3,000万円で、合計が6億3,000万円です。株式対価と費用は別の数字であり、取得価額には調査結果や決済時のネットキャッシュ等による変動可能性も付されています。確定した株主手取りとしては扱えません。
本稿の見解:同じ食材を使うことと、同じ利益が出ることを分ける
居酒屋同士で原材料が共通していても、仕入先をまとめれば直ちに利益が増えるとは限りません。規格、配送頻度、最低発注量、保管場所が異なれば、単価が下がっても在庫や廃棄が増える場合があります。買い手には、主要食材の使用量と店舗への届き方まで説明します。
本稿で注目したいのは、仕入れの共通化と、各店に残す違いの境界です。定番の串や調味料はそろえやすくても、地元の鮮魚や常連客向けの一品まで変更すると、来店理由を弱める可能性があります。共通化できる項目を、客から評価されている独自性と分けます。
売却前に準備するのは、料理の一覧だけではありません。売上の多い品、粗利を支える品、調理に時間のかかる品、廃棄の出やすい品を整理します。仕込み担当が変わっても同じ量と品質で提供できるかが分かれば、買い手は出店後に必要な教育を見積もれます。
本稿の見解:店舗網を支える人の役割を確かめる
十九店舗という規模を自社へ置き換えるときは、店舗数より、その間を誰が支えているかに目を向けます。欠員時の応援、食材不足の調整、店長の相談、近隣からの苦情などを社長が引き受けているなら、その時間も会社の運営に必要な仕事です。
複数店を巡回する担当者の価値は、肩書だけでは伝わりません。どの店に何を助言し、その後どの指標を確かめるかを示します。売上の悪化に気付く仕組みと、現場へ改善を戻す仕組みがあれば、経営者が交代しても店舗の変化に対応しやすくなります。
従業員の独立を支援する制度がある会社では、直営店と独立後の店の関係も整理します。運営主体、食材の供給、商標の使用、設備の所有、支援料の有無は同じとは限りません。自社で働く人数と、独立先で働く人数を混ぜず、承継できる関係を説明します。
本稿の見解:公表価格を自社の一店舗単価へ置き換えない
株式取得の概算額を店舗数で割るだけでは、一店舗の売却相場にはなりません。会社には現預金、借入金、本部、仕入れ契約、人材なども含まれます。敷金や設備更新の負担も店舗ごとに異なるため、自社の一店舗を同じ条件に置くことはできません。
自社の価格を説明するなら、営業を継続する店舗の利益と、閉店・改装を予定する店舗の負担を分けます。直近一年の全社利益だけでなく、曜日や時間帯の需要、店長交代後の実績も示すことで、好立地だけに依存しない収益力を伝えやすくなります。
この公表資料から、比較に使える修正EBITDAと企業価値がそろうとはいえません。本稿では成約倍率を作らず、株式対価、取得関連費用、価格調整条件の区別を読み取ります。オーナー自身の見積書でも、この三つを別欄で確認することが有用です。
居酒屋M&Aの事業切り出し事例:ホットランドと二つの承継会社
公表事実:吸収分割による事業承継と全株式取得
ホットランドは2021年10月5日、エムファクトリーとい志井の対象事業を承継する二社の全株式取得を決議しました。各社が新設する子会社へ、もつやき・ホルモン・焼肉事業を吸収分割で移す構成です。当時の対象事業は首都圏の直営十一店舗でした。株式取得の当初発表(新しいタブで開きます)
取得対象は日本再生酒場ともつやき処い志井で、元の二社そのものの全株式を買う取引ではありません。取得価額は秘密保持義務を理由に非開示です。後の株主総会資料では、2021年12月1日付で両承継会社の全株式を取得したことが確認できます。ホットランドの事業報告(新しいタブで開きます)
本稿の見解:看板と厨房だけでは店は独立して動かない
複数業態を持つオーナーが一部の酒場だけを売りたい場合、この構成は対象範囲を考える手掛かりになります。店舗の設備が独立していても、仕入れ、仕込み、採用、給与計算、予約管理が他部門と共通なら、その機能をどう残すかまで検討が必要です。
最初に整理したいのは、店舗が一週間営業するために使うものです。仕入れを受け付ける担当者、串打ちや下処理を行う場所、配送便、勤怠の締め方まで並べると、現場で見える資産と、本部から受けている支援の両方を確認できます。
共用機能を売却後もしばらく提供する案では、終了までの費用を曖昧にしません。例えば元の本部が発注を代行するなら、処理範囲、担当者の稼働、追加注文への対応を定めます。切り出した店舗の利益が、その無償支援を前提としていないかも確認します。
本稿の見解:専門店の味を、量と工程で渡す
もつやきのように仕入れと下処理が品質へ響く店では、レシピがあるだけで味を再現できるとは限りません。部位の選び方、下処理の歩留まり、保管、仕込みの順序、提供までの時間を記録することで、買い手が必要な人員と原価を理解できます。
熟練者の感覚をすべて数字へ置き換える必要はありません。判断が必要な箇所と、相談できる相手を残すことにも意味があります。仕入品の状態がいつもと違うとき、代替品を使えるのか、品切れにするのかという対応は、店の信頼を守る知見です。
名物料理の継続を売却条件にしたいなら、名称を残すことと提供品質を残すことを分けます。同じメニュー名でも量、価格、仕込み方法が変われば、客の体験は変わります。何を維持したいかを具体化すると、設備投資や教育の優先順位も話し合えます。
本稿の見解:引渡し後の一店舗損益を作り直す
切り出す前の部門利益には、親会社がまとめて負担していた費用が十分に配賦されていないことがあります。逆に、対象事業へ過大な本部費を配賦している場合もあります。店舗の数字を合計するだけでなく、独立して営業するための費用へ組み替えます。
賃貸借、設備リース、決済端末、予約サービスなどは、店舗一覧とは別に契約主体を整理します。どの手続や承諾が必要かは取引方式と契約で変わるため、会社分割を使えばすべて無条件に移せるという説明は避け、実行までに確認する項目を明確にします。
この事例で価格が非開示だからといって、店舗の売上や過年度利益から取得倍率を逆算することはできません。オーナーが学びたいのは、一部事業を売る選択肢を検討する際に、譲る店が単独で動くための条件を準備するという視点です。
居酒屋M&Aの株式対価による承継:小僧寿しとTlanseair
公表事実:とり鉄・とりでん等の承継会社を取得
小僧寿しは2021年6月14日、「とり鉄」「とりでん」等の事業をアスラポートから新設分割で承継するTlanseairの全株式取得を発表しました。対象は直営店とフランチャイズ事業を含む店舗網です。既存の資本・取引関係を背景とした事業再編でした。小僧寿しの取得発表(新しいタブで開きます)
方法は、アスラポートが対象会社の株式を現物出資し、小僧寿しの新株を受け取る形です。公表された評価額は381,021,000円で、現金を同額支払う説明ではありません。当初の実行予定日は2021年7月1日で、後の公式資料も同日の割当実施を記載しています。後続開示の過去の発行実績(新しいタブで開きます)
本稿の見解:加盟店の売上と、本部の収益を分ける
フランチャイズを含む居酒屋会社では、店の看板が同じでも売上の帰属は異なります。直営店の飲食売上、加盟店からのロイヤルティ、食材供給の売上、開店時の収入を分けると、何を引き継いで利益を得る会社なのかが明確になります。
加盟店が多数あることを、そのまま自社が保有する店舗数として価格へ反映してはいけません。加盟店の賃貸借や雇用は別の事業者が担っている場合があります。買い手へ提示する資料では、店舗の運営主体と本部が提供する支援を対応させます。
本部の継続収益を見る際は、契約が残っているだけでなく、店が営業を続けられるかも確認します。更新時期、未収金、休業状況、店主の後継者、設備更新の予定を把握すれば、将来のロイヤルティを全店一律に延ばす計画の弱点が見えてきます。
本稿の見解:店内飲食と持帰りを同じ厨房で行う条件を探る
居酒屋の厨房を昼間や空いている時間に活用できれば、新しい売上を得る余地があります。ただし、店内客への提供が遅れる、保管場所が足りない、包装に手間がかかるといった負担も生まれます。単純な売上の足算ではなく、時間帯別の厨房能力を確認します。
売却準備では、調理器具の数より、一度に処理できる注文と人員配置を説明します。揚物、焼物、盛付け、梱包が同じ担当者へ集中するなら、注文が増えたときの制約になります。持帰りを増やすために追加する人件費と包装費も計画に含めます。
加盟店へ新サービスを導入する場合は、本部の方針だけで一斉に実行できるとは限りません。契約上の範囲、設備投資の負担、研修の受講、店主の意向を確認します。本稿の分析は導入条件を検討する視点であり、本件の加盟店に問題があったとの指摘ではありません。
本稿の見解:受け取る株式を、現金の出口と同じにしない
株式を対価として受け取る取引では、譲渡後も相手企業の事業成果に経済的な関係が残ります。オーナーがすぐに生活資金や借入返済へ充てたい場合、現金売却とは目的が合わないことがあります。相手の株式を持つ理由と現金化の計画を分けて考えます。
株式対価の評価額は、受取後に必ず同じ金額で換金できることを意味しません。株価、売却できる時期、市場で売れる数量などを検討し、制限の有無も確認します。税務の扱いも取引形態で異なるため、現金の株式譲渡と同じ手取り計算をそのまま使わないようにします。
本件は会社全体の株式を取得する取引ですが、対価の設計には既存の関係会社間の事情があります。公表評価額を一般の居酒屋オーナーが受け取る現金の相場とせず、自分が完全に離れたいのか、将来の成長も共有したいのかを考える比較材料にします。
資本構成を変える居酒屋M&Aから、経営者の残り方を考える
店を承継する方法は、既存株主がすべての株式を現金で売る形だけではありません。貸付金の株式化、投資家の資本参加、既存親会社による完全子会社化もあります。次の三例では、取得割合だけでなく、創業者の関与と会社の資金負担がどう変わる構成なのかに注目します。
一家ホールディングスとEgo:一店舗の酒場を、創業者が残る形で育てる
公表事実:貸付金1,995万円を株式に転換
一家ホールディングスは2022年3月22日、Egoへの貸付金のうち1,995万円を株式へ転換するDESによって、議決権70%を取得する決議を発表しました。Egoは元従業員が独立して設立し、当時「肉のウヱキ」を一店舗運営していました。一家ホールディングスのDES発表(新しいタブで開きます)
公式説明資料は「肉のウヱキ」を昭和大衆ネオ酒場の要素を持つ業態として紹介しています。後続資料では2022年4月1日から子会社化したと確認できます。これは創業者へ1,995万円を現金で支払った買収ではなく、会社の債務を株式へ転換する取得です。業態の説明(新しいタブで開きます)、子会社化後の公式資料(新しいタブで開きます)
本稿の見解:一店舗の魅力と、多店舗化できる力を分ける
一店舗でも資本参加の対象になり得ることは、小規模な居酒屋オーナーにとって考える材料になります。ただし、店が繁盛している理由が、場所、価格、料理、人柄のどれにあるかで、次の出店に必要な条件は変わります。人気の印象だけでは再現性を説明できません。
例えば、店主が客の好みを覚えて注文前に提案することが強みなら、その役割を誰へ渡すかが論点です。看板とメニューを別の場所へ持っていくだけでは、同じ体験にはなりません。接客のどの部分を教育でき、どこに経験が必要かを整理します。
売却準備では、創業者が不在だった日の売上や運営状況も有用です。数字が下がった理由が、客の来店動機なのか、提供速度なのか、仕込み不足なのかを確かめます。本人の価値を否定するためではなく、新しい体制で維持するための必要条件を知るためです。
本稿の見解:時間帯ごとの客と費用を見える形にする
昼の食事、持帰り、夜の酒場を組み合わせる店では、営業時間が長いこと自体が強みになるとは限りません。どの時間帯に客が来て、どの時間帯に仕込みや片付けが発生するかを確認します。売上の少ない時間にも必要な人員がいれば、その費用を残します。
同じ料理を複数の時間帯へ展開できる場合も、量や価格、容器、提供方法が異なります。原材料を共用する効果と、作業が複雑になる負担を分けると、買い手は別立地で再現する条件を理解できます。何でも扱える店という説明より、利益の出る組合せを示します。
二店舗目の計画には、最初の店から人を移す影響も含めます。経験者を送り出した後に一号店の運営が弱くなるなら、採用と教育の準備が先です。売却交渉では、出店数の目標だけでなく、店長候補を育てる工程と、その間の負担を話し合います。
本稿の見解:株式が残ることと、経営判断を続けられることは別
本件の当初設計では、創業者の既存株式が残る一方、新株を取得する相手が70%を保有します。自社でも持分を残す案を選ぶなら、株式の比率だけでなく、誰が出店、借入、役員報酬、ブランド変更を決めるのかを確認することが重要です。
創業者が現場を続ける場合も、雇用・役員としての報酬と、株主として受ける配当や将来の株式売却を分けます。どれだけ働けばどの収入を得られるのかが明確でなければ、当初想定していた暮らし方と、実際の責任に隔たりが生じる可能性があります。
DESでは債務が資本に変わりますが、その操作だけで日々の営業資金が新たに増えるわけではありません。本例の取得価額を売却代金や一店舗相場として使わず、資金繰りの改善、経営権、創業者の出口を別々に設計する視点を持ちたいところです。
GYRO HOLDINGSとPAG:多くの看板を、管理できる成長へつなぐ
公表事実:居酒屋を中心とする企業への資本参加
GYRO HOLDINGSは2021年11月2日、PAGの資本参加と成長戦略の推進について合意したと発表しました。当時、居酒屋を中心に九十以上のブランドを展開しており、店舗網、ブランド、買収を通じた拡大などが事業の特徴として説明されています。GYROによる公式発表(新しいタブで開きます)
この日本語発表には、取得割合、金額、個別の決済日の記載がありません。そのため本稿では資本参加の公表事例として扱い、少数出資や全株式取得のいずれかを推測しません。将来の国内外展開への期待も、当時の方針と実現後の成果を分けて読みます。
本稿の見解:ブランドの数より、役割の違いを説明する
複数の居酒屋ブランドを持つ会社では、名前の多さをそのまま価値として示すより、誰がどの場面で利用する店かを整理します。普段の一杯、会社の宴会、少人数の会食など、利用目的が異なれば、立地、客単価、席の使い方も変わります。
同じ商圏に異なる看板があっても、客層が重なれば互いに客を分け合う場合があります。ブランドごとの売上増減と出店時期を見比べ、会社全体として新しい需要を得ているかを確認します。別の看板を持つことと、売上の源泉が分散していることを区別します。
売却資料では、店舗数を一つの表へ集めるだけでなく、業態と立地の組合せを示します。駅前の小型店で成立するメニューを大型の宴会店へ広げられるとは限りません。何が共通で、何を店舗ごとに設計しているかが分かると、成長余地を具体化できます。
本稿の見解:地域の店らしさと、本部の統制を両立させる
多ブランドの会社では、すべての判断を本部へ集めると現場の対応が遅くなることがあります。一方、完全に各店任せでは、発注、値引き、勤怠、現金管理の基準がばらつきます。料理や接客に残す裁量と、全店で守る管理基準を分けることが有用です。
買い手が確認したいのは、社長が全店舗を回れない日にも異常を把握できるかです。食材原価、廃棄、残業、予約取消しなどについて、通常と異なる動きを誰が確認するかを示します。報告書を作るだけでなく、対応までつながる運営を説明します。
地域の名店を複数引き継いだ会社では、店ごとの来歴や顧客の期待も残します。看板を統一すれば管理費が減るという案でも、失われる来店理由があるかもしれません。売却前に守りたい特徴を整理しておけば、本部機能の統合と店の個性を同時に議論できます。
本稿の見解:投資家の資金を、何に使うかまで考える
投資会社の参加を検討するときは、資金が入るかだけでなく、何へ配分し、誰が成果を確かめるかを考えます。老朽店舗の改修、人材育成、新規出店、別会社の取得では、必要な期間と担当者が異なります。資金力だけで実行能力が補われるわけではありません。
オーナーの役割も、店を直接動かす仕事から、複数事業へ投資を配分する仕事へ変わる可能性があります。その変化を望むのか、現場へ戻りたいのか、退任したいのかを先に整理します。相手の成長計画が魅力的でも、自分の希望と一致するかは別の検討です。
価格と取得割合が分からない本例から、投資家が居酒屋へ払う倍率を導くことはできません。自社へ応用するなら、成長のために必要な金額、投資後の管理体制、残る株主が将来どう株式を扱うかを明確にし、出資後の意思決定を比較する材料にします。
サントリーとダイナック:既存親会社による完全子会社化を読む
公表事実:TOB結果と、その後の完全子会社化
サントリーホールディングスは2021年2月10日、既に61.71%を所有するダイナックホールディングスの完全子会社化を目的とするTOBを発表しました。公開買付価格は一株1,300円です。外部の個人オーナーから初めて会社を買う取引とは、出発点が異なります。TOB開始の発表(新しいタブで開きます)
2021年4月15日の結果発表では、買付数223万6,450株、買付後の所有割合93.51%、決済開始日4月21日と説明されています。この段階を100%取得済みとは扱いません。公式沿革では、同年に上場廃止と完全子会社化を行ったことを確認できます。TOB結果(新しいタブで開きます)、ダイナックの公式沿革(新しいタブで開きます)
本稿の見解:既にある関係と、新しく得る機能を分ける
取引先や既存株主へ売却する案では、長年の関係があるため説明しなくても分かってもらえると考えがちです。しかし、相手が仕入先として知る店の姿と、経営を引き受けるために必要な情報は異なります。現場の運営負担や契約の例外まで共有されているとは限りません。
例えば、酒類の取引が続いていても、従業員の採用状況や賃貸借の更新条件まで把握しているわけではありません。親しい相手ほど口頭で済ませてきた事柄を整理し、買い手として確認したい項目へ答えられるようにすると、条件の食い違いを減らせます。
既存の関係が強い買い手を選ぶ場合にも、継続する仕入れ条件と、株式の取得条件を分けて比較します。仕入価格、販促支援、設備の貸与などを含む関係が、経営者交代後にどうなるかを確認し、従来の優遇が永久に残る前提で利益を見積もらないようにします。
本稿の見解:再編後の改善策を、店舗の状態へ落とし込む
本件の開始発表は、完全子会社化と抜本的な構造改革を結び付けています。これを自社へ当てはめるなら、改善が必要な店を一括して不振店と呼ぶのではなく、需要の不足、人員不足、設備の老朽化、契約条件といった原因に分けることが重要です。
同じ赤字でも、予約を断っている人手不足の店と、席が空いている店では対応が違います。前者では採用や配置、後者では商品や立地の再検討が必要になる場合があります。売却前に原因と必要な投資を説明できれば、価格調整だけで終わらない協議ができます。
本部費を減らす計画についても、なくなる仕事と移る仕事を分けます。給与計算や予約管理を買い手側へ移しても、その作業自体が消えるわけではありません。移行後の担当者、費用、必要なシステムを確認し、店舗が受ける支援の水準を維持できるかを見ます。
本稿の見解:上場会社の一株価格を、非上場店の相場へ流用しない
一株1,300円という価格は、対象会社の株式数や財務状態、既存の支配関係とともに読む数字です。非上場の居酒屋会社の一株と経済的な単位は同じではありません。株価だけを比べたり、公開買付の上乗せ幅を自社へ機械的に当てはめたりしないことが大切です。
株式をすべて譲れば、今後の出店や改装を旧経営者だけで決める立場から離れることになります。守りたい店舗や雇用について希望があるなら、価格交渉と同時に具体化します。何を継続し、何を新体制へ委ねるかが明確になるほど、引き継ぎ後の役割も整理できます。
本件は既存親会社が所有割合を高めた事例であり、居酒屋全般の成約倍率を示すものではありません。オーナーが参考にしたいのは、株式取得の手続が完了することと、店舗の再投資や運営改善が完了することは、別の段階だという点です。
六事例を比較すると、譲渡対価の形だけでなく、店を動かす機能と、経営者が残る位置が異なります。自社の居酒屋M&Aでは、誰が来店し、誰が料理と接客を担い、誰が不足を補っているかを資料へ落とし込みます。その上で、希望する売却条件と承継後の体制を結び付けます。
居酒屋M&Aの価値評価は、店舗ごとの利益を引き継げるかで考える
繁盛している店でも、株主が期待する価格で会社を売却できるとは限りません。売上を支える店長が残るか、家族が担っていた仕事を誰が引き継ぐか、家賃や厨房設備の負担がどう変わるかによって、承継後の利益は変わります。居酒屋M&Aにおける評価の出発点は、今の忙しさを次の経営者の採算へ置き換える作業です。
居酒屋M&Aで使う店舗別PLと本部費の整理
会社全体の決算だけでは、どの店舗が利益を生んでいるか分かりません。各店の売上、食材・飲料原価、人件費、家賃、光熱費、販促費、償却費を並べ、本部の管理費を別に示します。店舗間の応援人員や共通仕入の費用が偏ると、優良店と不振店の見え方が変わる点にも注意が必要です。
以下は、居酒屋4店舗を継続する会社の説明用の仮定です。過去に撤退した店舗の通常営業損益はすでに除外し、閉店費600万円のみが会社の費用に残るものとします。実在の店舗や成約事例ではなく、本文全体の評価計算をつなぐための数値です。
| 区分 | 年間利益・費用 | 評価で確認する点 |
|---|---|---|
| A店 | 1,800 | 宴会を含む収益の再現性 |
| B店 | 1,500 | 店長交代後の運営 |
| C店 | 1,300 | 家賃と更新投資 |
| D店 | −100 | 改善継続と撤退の比較 |
| 4店舗合計 | 4,500 | 店舗費用・償却費を控除後 |
| 本部費 | −1,100 | 店舗運営に必要な管理機能 |
| 撤退済み店舗の閉店費 | −600 | 通常営業とは別の一過性費用 |
| 報告営業利益 | 2,800 | 4,500−1,100−600 |
本部費を全額なくせると考えるのは早計です。給与計算、衛生管理、仕入交渉、店長育成、予約管理などは、買い手が変わっても必要です。買い手の本部が代行できる部分と、追加人員が必要な部分を区分し、現在の利益と統合後の利益を別々に示します。
経営者と家族の働きを、代替人件費へ置き換える
経営者が毎晩厨房に立ち、家族が予約受付や経理を担当している店では、決算の人件費だけで承継後の費用を判断できません。勤務時間、担当業務、必要な技能を整理し、後任者を置いた場合の給与、社会保険料、採用・教育の負担を確認します。
役員報酬は退任により減る可能性がありますが、その全額が利益増加になるとは限りません。経営判断だけでなく、現場の仕込み、クレーム対応、仕入先との連絡を兼ねているなら、複数の役割を誰が担うかが必要です。無償に近い家族の協力も、買い手に当然続くとは考えません。
統一例では、現在計上されている人件費に加え、家族等の業務を代替するため年間500万円が必要と仮定します。これは将来の体制を整える費用です。すでに発生している給与や残業代の未払があれば、それは既存債務として別に確認し、代替人件費の見積りに混ぜません。
本稿の見解では、経営者の働きを説明する際は「自分がいないと店が回らない」で終わらせず、毎週の判断を誰に移せるかを示すことが有効です。店長が発注や配置を決め、経営者が不在でも利益を保てた期間があれば、属人性への懸念を具体的な記録で減らせます。
仕入率だけでなく、廃棄とメニュー構成を読む
同じ原価率でも、仕入価格が上がった場合と、仕込み過ぎや提供量のばらつきが増えた場合では対策が違います。メニュー別の標準原価と実際の消費量を照合し、酒類、料理、飲み放題、持ち帰り等の構成比を確認します。売上の増減だけでは、粗利益が変わった理由を説明できません。
農林水産省は、外食事業者が食品廃棄物の計量や需要予測を活用する取組を示しています。居酒屋M&Aの評価でも、削減の予定だけで利益を増やすより、廃棄量と発注量の記録から改善が続いているかを確認する方が説明しやすくなります。農林水産省の環境負荷低減の取組例(新しいタブで開きます)を参照できます。
仕入先の値引きやリベートは、契約期間、数量条件、経営者個人との取引関係を確認します。店舗数が減ると数量条件を満たせなくなる場合もあります。買い手の購買力で安くなるという期待と、現在の会社だけで確保できる仕入条件を混ぜずに評価します。
売却直前に在庫を多く残せば資産価値が増える、という説明も成り立ちません。期限の短い食材、開栓済み飲料、使わなくなったメニューの材料は、帳簿数量と使用可能数量を分けます。引渡し直後の廃棄が見込まれるものは、通常の営業在庫と同じ価格で引き継がない整理が必要です。
宴会需要と季節性は、年間の再現利益へ直す
忘年会や歓送迎会の好調な月だけを年換算すると、通常の収益力を見誤ります。曜日、祝日、団体予約、近隣イベント、休業日の影響を分け、同じ条件の期間で比較します。予約件数だけでなく、一組当たり人数、客単価、追加注文、キャンセル後の代替予約も確認します。
飲み放題の宴会売上は、客単価が高くても、そのまま利益が高いとは限りません。準備人員、延長対応、食材の事前手配、提供時間の制約を含めて採算を見ます。宴会客で席が埋まることで、通常の来店客を断っているなら、その影響も店舗全体の実績で判断します。
統一例では、繰り返さない大口宴会の売上1,400万円から、追加の食材・人員等900万円を引いた純利益500万円を通常利益から除きます。売上だけを除いたり、費用だけを足し戻したりせず、取引全体で整理します。将来の定例契約として続く証拠があれば、別の前提を検討できます。
居酒屋M&Aの修正EBITDAを、一つの表で検証する
この章では、営業利益に減価償却費等を加えた額をEBITDAとし、承継後も継続する条件へ調整したものを修正EBITDAと呼びます。通常の家賃や設備賃借料は費用に残す定義です。借入返済に使える現金そのものではないため、更新投資や運転資金は後で確認します。
調整を認めてもらうには、金額の説明に加え、その支出が今後も続くかを示す必要があります。閉店が毎年繰り返される事業なら、閉店費をすべて一過性とするのは適切ではありません。以下では、対象となる閉店処理が完了し、同種の費用が反復しないと仮定します。
| 項目 | 増減額 | 説明 |
|---|---|---|
| 報告営業利益 | 2,800 | 4店舗と本部を含む出発点 |
| 減価償却費等 | +900 | 店舗・本部の費用に含まれる額 |
| 一過性の閉店費 | +600 | 支払済200、未払400と仮定 |
| 家族等の業務の代替人件費 | −500 | 現在の費用に追加で必要となる額 |
| 承継後の年間家賃増 | −200 | 確認済みの継続負担と仮定 |
| 一過性の大口宴会純利益 | −500 | 売上1,400−追加原価900 |
| 修正EBITDA | 3,100 | 2,800+900+600−500−200−500 |
600万円の閉店費を利益から除外しても、未払400万円が消えるわけではありません。年間の継続利益では600万円を足し戻し、決済時に残る400万円は株式価値で精算します。一過性費用の正常化と、現実に残る支払義務を分けることで、価格計算をつなげられます。
家賃の安さが承継後も続くかを確認する
好立地の店舗でも、現在の家賃が次の経営体制で維持されるかは契約次第です。契約期間、更新条件、賃料改定、名義変更、保証金の積増しなどを読み、現在の収益と引渡し後の負担を比べます。立地の魅力と、店舗を使い続けられる条件を一組として評価します。
経営者個人が所有する建物を会社へ安く貸している場合は、株式の価格だけで条件を完結させないことが大切です。所有者が引き続き貸すのか、不動産も別途売却するのかで、会社の費用と個人の受取額が変わります。個人不動産の代金を会社の株式価値へ加算しません。
統一例の年間200万円は、承継後に生じる家賃増額を確認したという仮定です。修正EBITDAへ反映済みなので、同じ家賃増の年間額を、理由なく株式価値からもう一度引きません。残契約期間や更新の不確実性は、金額とは別の条件として整理します。
本稿の見解では、家賃負担率の低さより、店が生む利益を維持できる契約期間の方が評価に直結する場面があります。買い手が短期間で移転を迫られるなら、内装や顧客基盤を十分に活用できません。居酒屋M&Aの見積りの段階で契約上の制約を示し、後からの大幅な条件変更を防ぎます。
常連客、店長、ブランドの価値を数字で説明する
常連客が多いことを伝えるなら、経営者個人への来店なのか、料理、価格、立地、スタッフ全体への支持なのかを分けます。担当者が休んだ日や交代した後も売上が保たれていれば、顧客基盤の引き継ぎを説明しやすくなります。口コミの件数だけで売上の持続を断定しません。
店長の育成力は、複数店舗の承継で重要になります。欠員補充、原価管理、予約調整を現場で完結できれば、買い手の管理負担を抑えられます。一方で、利益を支える店長の勤務継続が未確認なら、その不確実性を放置したまま全店の利益を長期間同じ水準で予測しません。
ブランドやレシピによって生まれる利益を事業価値に含めた場合、ブランド名や開発費をさらに別価格として丸ごと上乗せするのは重複評価になります。商標、店名、写真、予約アカウントなど、使用を続けるために必要な権利と契約を特定し、利益の裏付けとして示します。
居酒屋M&Aの事業価値と株式価値を分け、評価倍率を価格へつなぐ
居酒屋M&Aでは、株式と店舗事業で対価の意味が違う
会社の全株式を売る場合、株式代金を受け取るのは株主です。店舗事業を法人から譲渡する場合、事業の代金を受け取るのは譲渡法人です。金額が同じでも、借入金の扱い、残る店舗、税金、株主個人への資金移転が異なるため、そのまま比較することはできません。
店舗事業の譲渡では、厨房機器、内装、在庫、店名、契約等のどこまでを対象にするかを具体化します。造作だけを譲る価格と、従業員や営業の仕組みを含む事業の価格も別です。手法ごとの違いは中小M&Aガイドライン第3版の参考資料1(新しいタブで開きます)で確認できます。
| 確認事項 | 株式譲渡 | 店舗事業譲渡 |
|---|---|---|
| 対価の受取先 | 対象株式を保有する株主 | 対象事業を譲渡する法人 |
| 評価の範囲 | 会社全体とその資産・負債 | 合意した店舗、資産、契約等 |
| 借入金 | 株式価値の計算で調整 | 引受対象か、法人に残るか確認 |
| 代金以外の負担 | 価格調整、保証、補償等 | 移転費、保証金、新契約、残存費用等 |
一店舗だけを売る場合、その店に配賦していた本部費がすべて消えるとは限りません。譲渡後に法人へ残る人件費や事務所費を確認します。同時に、買い手が単独運営するために必要な管理費を店の採算へ加え、譲渡法人の利益と取得事業の利益を別々に計算します。
事業価値1億2,400万円と株式価値9,650万円の橋渡し
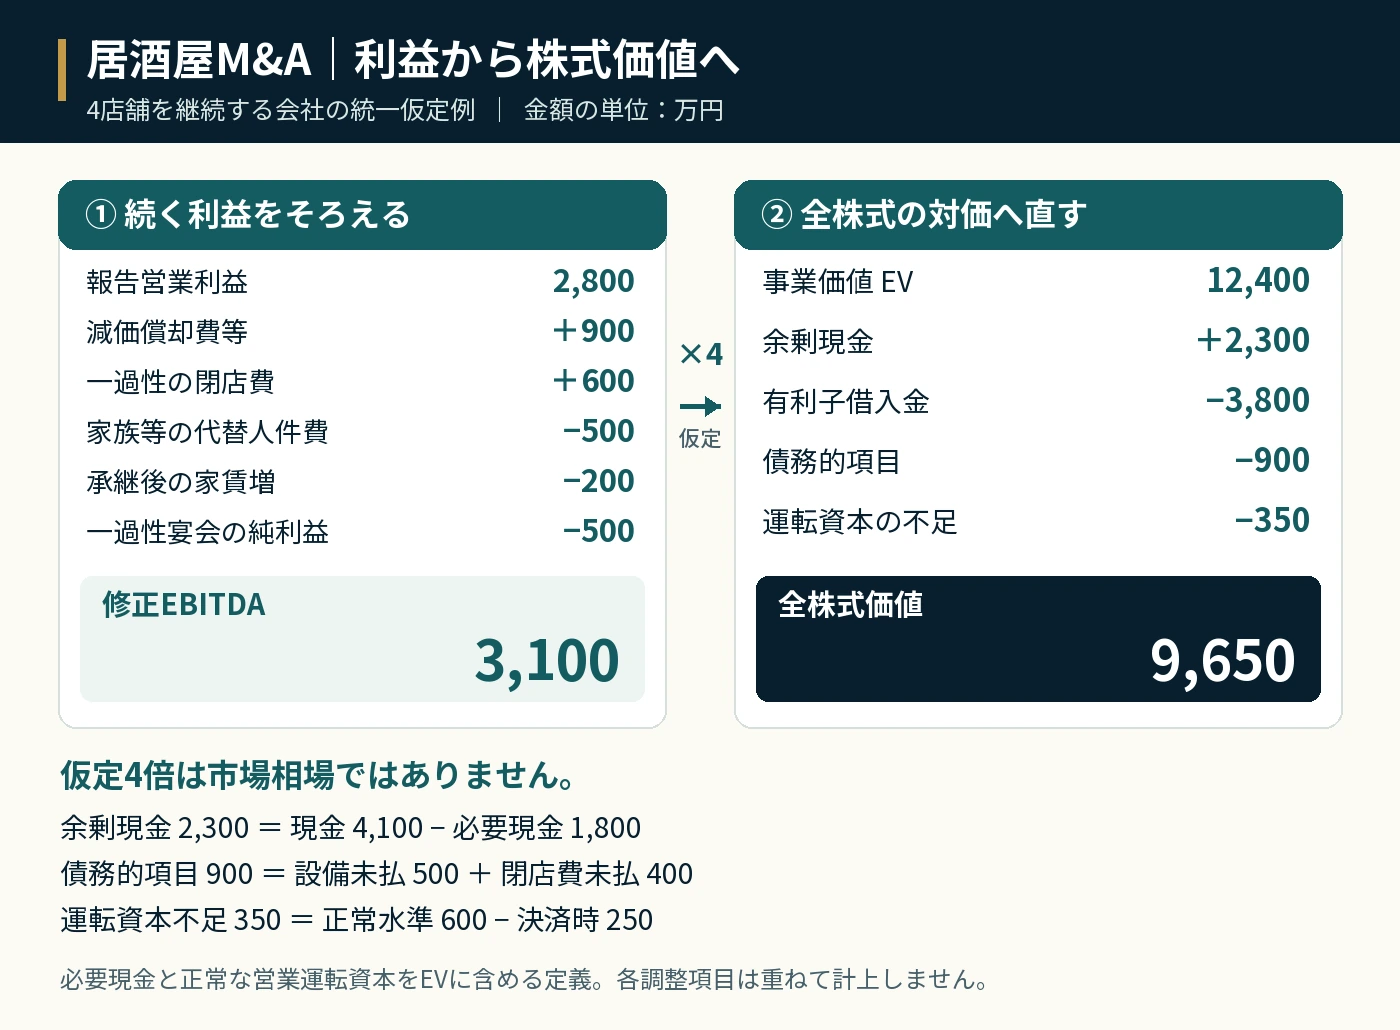
以下ではEVを、必要な現金、正常な営業運転資本、通常の店舗資産を備えた事業の価値と定義します。修正EBITDA3,100万円に説明用の仮定4倍を掛け、EVを1億2,400万円と置きます。この4倍は居酒屋業界の市場相場や、実際の成約倍率を示していません。
会社の現金は4,100万円とし、運営に必要な1,800万円を除いた2,300万円だけを余剰現金として加えます。必要現金を事業価値に含めるという本例の定義に合わせた計算です。現金全額を加える方法と混ぜず、提示されたEVが何を含むかを確認します。
| 項目 | 増減額 | 内訳 |
|---|---|---|
| 事業価値EV | 12,400 | 修正EBITDA3,100×仮定4倍 |
| 余剰現金 | +2,300 | 現金4,100−必要現金1,800 |
| 有利子借入金 | −3,800 | 決済基準日の対象残高 |
| 債務的項目 | −900 | 設備未払500+閉店費未払400 |
| 営業運転資本の不足 | −350 | 正常水準600−実績250 |
| 全株式価値 | 9,650 | 12,400+2,300−3,800−900−350 |
株主が受け取る株式代金は、この例では9,650万円です。EV1億2,400万円がそのまま入金されるわけではなく、会社の現金4,100万円を株主が別途全額受け取るわけでもありません。代金に加えて貸付金回収や配当を予定するなら、その後の現金残高と価格を再計算します。
 (新しいタブで開きます)
居酒屋M&Aの評価倍率は、業態と投資負担をそろえて比べる
居酒屋という区分だけで共通の倍率を決めることはできません。駅前の宴会型、住宅地の常連型、商業施設内の店舗では、客層、賃貸条件、人員配置が異なります。直営中心か加盟店収入中心かでも必要な投資が違うため、売上規模だけが近い企業を比較対象にしないようにします。
公開取引を参考にする場合は、全株式か一部持分か、株式代金か事業代金か、借入金や追加支払を含むかを確認します。利益の期間と定義が不明な案件から、実際のEBITDA倍率を逆算して断定できません。公表されていない数字を、業界平均の利益率で埋める方法も避けます。
| 仮定倍率 | 修正EBITDA | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3倍 | 3,100 | 9,300 | −2,750 | 6,550 |
| 4倍 | 3,100 | 12,400 | −2,750 | 9,650 |
| 5倍 | 3,100 | 15,500 | −2,750 | 12,750 |
この表は、倍率の判断が1倍変わると価格が3,100万円動くことを示します。交渉では倍率の大小だけでなく、利益の継続期間や設備更新について買い手が置いた前提を確認します。中小企業庁の「中小M&A市場の改革に向けた方向性について」の評価手法の説明(新しいタブで開きます)も評価手法の違いと比較の考え方を整理しています。
カード売上、食材在庫、宴会前受金で運転資本を決める
現金商売に見える居酒屋でも、カード決済や法人宴会の入金には時間差があります。一方、食材代や給与は決まった日に支払います。売上が増えた月の預金残高だけで余裕資金を判断せず、決済会社ごとの入金日と主要支払日を並べて必要資金を確認します。
本例の営業運転資本は、カード等の営業未収金と営業在庫から、食材等の買掛金と宴会前受金を引いて求めます。現金、敷金、借入金、設備未払、閉店費未払は含めません。税金や給与等は通常精算済みとした簡略例で、実取引では対象勘定を一つずつ決めます。
| 勘定 | 正常水準 | 決済時 |
|---|---|---|
| 営業未収金 | 1,800 | 1,700 |
| 食材・飲料等の営業在庫 | 700 | 600 |
| 営業買掛金 | −1,600 | −1,700 |
| 宴会等の前受金 | −300 | −350 |
| 営業運転資本 | 600 | 250 |
不足350万円を株式価値から引くのは、正常水準600万円で会社を引き渡すという条件を置いたためです。月末だけの在庫削減や仕入代金の支払延期によって、代金を有利に見せないようにします。過去の月次残高から季節性を確認し、通常の営業に必要な水準を合意します。
宴会の前受金は、料理やサービスを今後提供する負担を伴います。本例は正常部分を営業運転資本で扱っているため、同額を別の債務として二度引きません。予約キャンセルによる返金や例外的な赤字宴会がある場合は、対象予約を特定して通常部分から切り分けます。
設備未払と閉店費未払を、営業買掛金から分ける
厨房設備の取得代金が未払いなら、営業用の食材買掛金とは区別します。統一例では取得済み設備の未払500万円と、閉店費の未払400万円を合わせ、債務的項目900万円として扱います。有利子借入金3,800万円や、運転資本の買掛金には重ねて入れていません。
閉店費未払400万円は、営業利益に含まれた一過性費用600万円の一部です。残り200万円はすでに支払済みとします。将来の継続利益を求めるため600万円を足し戻しても、決済後に会社が支払う400万円は残るため、株式価値でその負担を調整します。
株主から会社への貸付金があるときは、株式と貸付債権を別の権利として整理します。株式価格から借入金として控除した債務が、決済時に株主へ返済されるなら、株式対価と返済額を分けて示します。合算した受取額だけでは、買い手ごとの提案条件を正確に比べられません。
敷金は全額現金扱いにせず、原状回復と対応させる
敷金・保証金は、預金とは違ってすぐに自由に使える資金ではありません。返還条件、償却、敷引、未払賃料との相殺、原状回復への充当を確認します。同じ帳簿残高でも回収見込額が異なるため、契約書と貸主の精算条件を合わせて評価する必要があります。
会計上も、賃借建物の原状回復と敷金の回収可能性には関連があります。ASBJの適用指針は、一定の条件で敷金の回収が見込めない額を費用配分する取扱いを示しています。個別の会計処理は「資産除去債務に関する会計基準の適用指針」(新しいタブで開きます)を踏まえて確認します。
統一例では、継続4店舗に必要な敷金と通常の将来原状回復負担は、事業価値の前提に織り込み、敷金を別途上乗せしません。撤退済み店舗については敷金精算後の未払400万円だけが残る仮定です。回収不能分を敷金から減らし、その同額をさらに未払として引かないようにします。
原状回復の見積りは、床や壁だけでなく、排気、給排水、厨房設備の撤去範囲で変わります。貸主との合意がない段階で「居抜きで渡すからゼロ」と決めつけません。買い手が店舗を使い続ける場合と、短期で閉店する場合を分け、負担の時期と金額を説明します。
厨房設備とリースは、所有権と支払条件を確認する
店にある機器がすべて会社の所有物とは限りません。リース、レンタル、仕入先からの貸与、経営者の個人所有を区別し、型番、契約名義、残期間、解約や引き継ぎの条件を確認します。設置されている台数だけを数えて、設備の売却可能額とみなさないようにします。
本例では通常の賃借料を修正EBITDAの費用に残しています。会計基準や契約処理が違う会社と比較すると、賃借料が費用に残る場合と、償却・利息に分かれる場合でEBITDAが変わり得ます。リース債務を調整する場合は利益の定義もそろえ、見かけの高収益を避けます。
厨房機器の中古価格は、帳簿価額や当初購入額とは別です。冷却性能、修理履歴、設置寸法、撤去運搬費によって実際の回収額が変わります。継続営業で使う設備は、その収益を事業価値に含めているため、中古価格をさらに全額足し込む計算にはしません。
居酒屋M&Aの価格条件は、投資後の現金と受取時期で比べる
DCFでは、改装と厨房更新後に残る現金を予測する
DCF法は、事業が将来生み出す現金を、発生する時期とリスクに応じて現在価値へ換算する方法です。居酒屋では客数や客単価の計画だけでなく、家賃、人員、機器更新、改装中の休業、在庫や未収金の増加を同じ計画へ入れます。利益だけを伸ばして投資を止める前提にはしません。
| 項目 | 増減額 | 前提 |
|---|---|---|
| 修正EBITDA | 3,100 | 通常の家賃・賃借料を控除済み |
| 事業利益に対応する現金税負担 | −650 | 別途見積もった仮定額 |
| 厨房・内装等の維持更新投資 | −850 | 費用処理済み修繕費を除く |
| 翌年の営業運転資本増加 | −200 | 翌年の営業拡大に必要な額 |
| 借入元利支払前の事業キャッシュフロー | 1,400 | 3,100−650−850−200 |
更新投資850万円は、今後も継続営業する4店舗の厨房・内装等に必要な額です。取得済み設備の未払500万円や撤退店の未払400万円は含みません。また、翌年の運転資本増加200万円は、決済時点の不足350万円とは対象期間が違います。
年間1,400万円が算出できても、それだけでDCF評価が完成するわけではありません。複数年の計画を置き、割引率や予測期間後の価値を設定します。賃貸契約の終了が近い店を、移転費も契約更新もなく永久に営業できる前提にすることは避けます。
毎年の通常修繕は営業費用に残し、資産計上する改装や機器更新は投資支出として区分します。冷蔵庫の故障が重なる年や、内装更新で休業する年は支出と減収が集中します。平均額に平準化した資料と、実際の支払時期を示す資料を併用すると資金負担が伝わります。
赤字店舗は、閉めた場合にも残る費用から考える
統一例のD店は、店舗費用と償却費を引いた年間利益がマイナス100万円です。ただし、赤字だから直ちに価値がない、閉めれば必ず会社の利益が100万円増える、という判断はできません。本部費、人員の配置、賃料の残期間、閉店時の支出が変わるためです。
改善案では、客数を増やすための販促費、メニュー変更の原価、店長交代の採用費まで確認します。客単価だけを上げて客数を維持できるという仮定には根拠が必要です。実際に試した期間の売上と粗利益を示し、計画上の改善と確認済みの改善を分けます。
撤退案では、解約予告中の家賃、原状回復、設備処分、人員再配置の費用を整理します。従業員を他店へ移せば人件費が残る一方、他店の採用負担を減らせる場合があります。店舗を単独で評価するだけでなく、4店舗全体の運営への影響を確認します。
会社全体が赤字の場合は、正のEBITDAを前提とした倍率表をそのまま使いません。資産の回収額、継続する場合の追加資金、黒字化の確度を比較します。時価純資産がプラスでも、将来損失や撤退費用が大きければ、それが必ず居酒屋M&Aの売却価格の下限になるわけではありません。
買い手の強みを、実行費用とセットで評価する
買い手が仕入網、採用力、物件開発力を持つ場合、居酒屋M&A後の統合によって利益が増える可能性があります。ただし、食材を変更しても顧客が同じ料理として受け入れるか、採用した人材が厨房へ定着するかは別の問題です。期待利益には、試作、研修、システム移行の費用も対応させます。
本稿の見解では、居酒屋M&Aの買い手選びでは、単価の安い仕入先を持つこと以上に、既存の店の良さを残しながら管理を改善できるかが重要です。常連客の支持を失う改変なら、原価削減より減収が大きくなり得ます。対象会社単独の利益と、買い手固有の追加利益を別表で示します。
追加利益を将来計画へ織り込んだうえで、同じ効果を理由とする上乗せ額をさらに加えると二重評価になり得ます。反対に、すでに確認した家賃増を利益から引いたのに、同額を再度価格控除するのも重複です。何をどの計算段階に反映したかを論点ごとに記録します。
アーンアウトは、売上以外の操作要因も確認する
将来の業績に応じて追加代金を支払うアーンアウトでは、提示された最大額と確定対価を分けます。常連客の継続や新体制の利益に期待がある場合でも、その成果が条件どおり実現しなければ受取額は増えません。株主の生活設計には、まず確定額を使って検討します。
| 案 | 決済時の確定対価 | 将来の追加対価 | 合計の見方 |
|---|---|---|---|
| A案 | 9,650 | なし | 決済時に全額を支払う仮定 |
| B案 | 8,500 | 条件達成で最大2,000 | 最大10,500、未達なら追加なし |
B案の最大額はA案より850万円高い一方、決済時の入金は1,150万円少なくなります。追加支払の指標を売上にするか、店舗利益にするか、全社利益にするかで条件は変わります。本部費の配賦や出店費用で利益が動く場合は、どの費用を対象にするかを明確にします。
買収後に営業時間を短縮する、店名を変える、宴会価格を見直すといった判断は、測定対象の業績に影響します。株主が退任後に管理できない要素について、誰が決定し、どのように調整するかを確認します。業績の報告方法と、計算に異議があるときの確認手段も必要です。
追加対価と退任後の勤務報酬は性質が違います。勤務継続を強く条件にした支払や、役員としての貢献に応じた支払を、名前だけで株式代金と決めません。税務上の扱いと納税資金は契約内容を基に個別確認し、最大額へ一律の税率を掛けた手取りだけを示さないようにします。
決済日の在庫と現金を、同じ基準で精算する
引渡し日前後の現金売上、カード売上、宴会前受金は、どの期間の営業に属するかをそろえます。予約日、来店日、カード会社の入金日を混同すると、売上の計上と代金の受取先がずれます。店舗ごとの現金残高と未収金を同じ時点で確定する手順を合意します。
在庫の実査では、数量だけでなく、期限、開封状態、保管状態、販売見込みを確認します。帳簿価格で全量買い取るのか、使用可能なものだけを評価するのかを決めます。通常仕入の範囲や、決済前に必要な支払を契約に定めれば、引渡し直前の不自然な操作を防ぎやすくなります。
価格が確定していても分割払いなら、支払期日と買い手の信用を確認します。補償に備えた留保金は、金額、期間、解除条件、相殺対象を読みます。未払代金、条件付き追加対価、補償による返還可能性を一つの数字にまとめず、いつ何を受け取れるかを一覧にします。
株主の税引後手取りと、譲渡法人に残る資金を分ける
国内居住の個人株主が通常の一般株式を第三者へ売却する例では、取得費や認められる売却費用を控除した利益に課税します。復興特別所得税を含む20.315%は、こうした通常例の税率です。根拠は国税庁「株式等を譲渡したときの課税」(新しいタブで開きます)で、特例等のない前提で計算します。
統一例のA案で、株式取得費1,350万円、今回の売却費用300万円が全額控除できると仮定すると、譲渡益は9,650−1,350−300=8,000万円です。概算税額は8,000×20.315%=1,625.2万円、今回の現金手取りは9,650−300−1,625.2=7,724.8万円となります。
取得費1,350万円は過去の支出なので、今回の現金手取りから再び引いていません。実際の取得費には取得経緯による確認が必要で、国税庁の「譲渡した株式等の取得費」(新しいタブで開きます)が参考になります。家族間の贈与や相続で引き継いだ株式も、現在の資本金だけで取得費を決めないようにします。
法人が店舗事業を譲渡する場合、この個人株式の計算は使えません。対価は譲渡法人に入り、資産区分や税務処理を確認します。消費税についても一括代金を合理的に区分する必要があり、国税庁「営業の譲渡をした場合の対価の額」(新しいタブで開きます)は課税・非課税資産の区分を示しています。税込総額と株主の手取りを比較しないことが大切です。
居酒屋M&Aの価格交渉は、利益が続く理由を伝える
本稿の見解では、居酒屋の価値を高める資料は、豪華な店舗紹介より「利益が続く仕組み」を説明する資料です。料理の品質を保つ工程、店長が判断できる範囲、発注と在庫の精度、宴会の採算、貸主との契約条件が結び付けば、買い手は承継後の姿を具体的に描けます。
希望価格と提示額が離れたときは、どの店舗、費用、契約の見方が違うかを確認します。家族労働を費用に含めているか、改装費をどの年に見ているか、閉店済み店舗の未払が残っているかをそろえれば、数字の違いと事業への評価の違いを切り分けられます。
株主にとって重要なのは、提示総額に加え、決済時の確定入金、残る貸付金や保証、引き継ぎ勤務、補償、納税の負担まで理解することです。比較表の条件をそろえ、従業員や顧客が店を使い続けられる運営計画と合わせて判断すると、価格だけでは見えない提案の違いが分かります。
居酒屋M&Aを始める前に、売る範囲と残したいものを決める
居酒屋M&Aの相談では希望価格を最初に聞かれることがあります。しかし居酒屋のオーナーは、価格の前に「どの店舗を、どの状態で、誰へ渡すか」を決める必要があります。会社の全株式を売る場合と、複数店舗のうち一店舗だけを渡す場合では、準備する資料も、受取人も、承継後に残る責任も異なります。
最初の打合せで完成した事業計画書を用意する必要はありません。店舗一覧、直近の月別売上、賃貸借契約、借入残高、本人と家族が担っている仕事を一枚に整理します。そのうえで、必須条件と希望条件を分けると、買い手からの提案を比較しやすくなります。
居酒屋M&Aの譲れない条件を、営業の言葉で書く
「従業員を大切にしてほしい」という希望は重要ですが、そのままでは契約や引き継ぎ計画へ落とし込めません。店長の継続配置、主要スタッフへの説明、シフトの決め方、現在の屋号を使う期間など、確認できる行動に分けます。買い手の約束も、担当者、実施時期、例外が認められる条件まで具体化します。
店名を永久に変えないことと、赤字店舗を閉めないことと、オーナーが直ちに退任することを同時に求めると、買い手の運営余地が狭まります。従業員と地域のお客様に残したい価値は何かを考え、看板そのものを守るのか、雇用と料理を継続するのかを整理します。価値観の整理は、価格交渉を諦めることではありません。
本稿の見解:居酒屋M&Aの条件表には、売却価格と同じ紙面に「売却後の平日の営業を誰が回すか」を記載すべきです。休日の繁忙日に応援者を集められることと、毎週火曜日の仕込みや欠勤対応まで引き受けられることは別の能力だからです。
居酒屋M&Aで全店舗売却と一部店舗売却を比較する
一部店舗だけを売却するときは、店の売上と家賃だけを切り出せばよいわけではありません。共通の仕入契約、セントラルキッチン、予約受付、経理担当、配達車両、社員の応援勤務を分解します。売却する店舗が単独で運営できる費用と、残る店舗側に残存する費用の両方を試算します。
例えば本部社員が四店舗の発注と勤怠を担当している会社で、二店舗だけを譲渡しても、その社員の給与が自動的に半減するわけではありません。売却後の本部縮小に時間がかかるなら、その間の資金を残す必要があります。買い手側だけを黒字に見せ、譲渡側の残存会社を資金不足にする設計は避けます。
反対に、調理設備や配送を共有する複数店舗をまとめて渡すことで、独立店舗より合理的な運営が可能になる場合もあります。店舗別採算表に加え、「まとめて渡すと残る機能」と「分けると買い直す機能」を示すと、複数店舗を一括で引き受ける意味が伝わります。
個人所有の建物、役員貸付、家族の仕事を整理する
店舗の建物をオーナー個人が所有している場合、会社を売却しても建物が一緒に移るとは限りません。建物は保有したまま貸すのか、不動産も売るのか、将来の修繕負担を誰が持つのかを分けて協議します。従来の家賃が親族間の事情で低い場合は、譲渡後の賃料を前提に事業収益を見直します。
オーナーが会社に貸している資金や会社名義の保険、私用と事業用が混在した車両も、取引対象一覧に記載します。株式代金とは別に役員貸付金の返済を予定しているなら、返済原資と時期を確認します。「売却価格に含まれる」と「売却時に別途返ってくる」の認識違いを、最終段階まで残さないことが大切です。
配偶者が無給で予約の電話を受け、親族が週末の洗い場を手伝っている場合、その作業時間を測ります。買い手が同じ働き方を再現できるとは限りません。家族が働き続ける意思の有無と、退く場合の代替要員を確認することが、収益の説明と円滑な事業承継の両方につながります。
閉店と売却は、支払日まで含めて比較する
売却の可能性を検討する時点で、閉店を選んだ場合の解約予告、原状回復、在庫処分、予約客への対応、従業員への対応も整理します。これらは、売却価格を機械的に決める相場ではありません。営業を続けながら候補者を探せる期間と、必要資金を判断するための比較材料です。
「買い手が見つかるまで営業する」という方針だけでは、撤退判断が先送りになります。手元資金と通常の仕入・給与・家賃の支払予定を並べ、交渉継続の判断日を定めます。営業の継続が難しい場合は、継続企業としての売却と、設備や店舗の譲渡のどちらを検討するのかを早めに切り分けます。
居酒屋M&Aの買い手選定と情報開示の進め方
買い手の規模が大きいことだけで、希望する事業承継が実現するとは限りません。地域で数店舗を運営する会社が人員を相互に融通できる場合もあれば、遠隔地の大手が十分な店長候補を用意できない場合もあります。資金調達力、現場の管理能力、譲渡対象との相性を分けて確認します。
小さな情報の組合せから店名が分かることもある
居酒屋M&Aの匿名紹介資料で店名を伏せても、最寄り駅、席数、名物料理、開業年、内装写真が揃うと、店舗を特定できる場合があります。居酒屋はグルメサイトや地図サービスに情報が多く、特徴的な看板やカウンターだけでも推測されます。初期資料は候補者選定に必要な粒度へ整えます。
初期段階では広い地域、売上と利益の幅、店舗数、主要な譲渡理由を示し、具体的な所在地や従業員情報は開示先と目的を確認してから渡します。秘密保持契約を結んだことだけで、あらゆる資料を一度に開示する運用にはしません。資料の閲覧者、再提供先、保存方法を決めます。
店舗見学では、買い手候補が客として無断でスタッフへ事情を尋ねることを避け、訪問日時と説明範囲を事前に調整します。混雑時の厨房へ大人数で立ち入る見学は営業や衛生管理の負担になります。売上の実態を確かめる目的と、従業員やお客様への配慮を両立させる段取りが必要です。
居酒屋M&Aの面談で聞く五つの質問
最初の面談では、買収後の経営方針を抽象的な成長戦略だけで終わらせず、店長、人員、仕入、資金、意思決定へ具体化します。次の質問は、買い手の正解を採点するためではなく、譲渡側と買い手が同じ営業風景を想定しているかを確かめるためのものです。
- 引き継ぎ直後の店舗責任者は誰で、欠勤や退職が起きたときに誰が応援へ入りますか。
- 現行メニュー、価格、仕入先、屋号について、当初維持する範囲と見直しの予定は何ですか。
- 買収代金に加え、仕入、給与、設備故障への備えをどの資金で賄いますか。
- 家主、取引先、金融機関との手続を誰が担当し、いつまでに終える計画ですか。
- 取得後に別会社へ再譲渡する予定や、主要な資金提供者・共同出資者はありますか。
回答が曖昧なときは、すぐに失格と決めるより、確認に必要な資料と回答期限を設定します。ただし資金の出所、契約主体、実質的な意思決定者が分からない状態で、長期の独占交渉や詳細な情報開示へ進むことは慎重に判断します。条件提示額の高さと履行の確かさは別々に評価します。
居酒屋M&Aの支援契約で読む業務範囲と報酬条件
居酒屋M&Aの支援者との契約では、誰の立場で業務を行うか、相手方からも報酬を受けるか、手数料の計算基準と最低額、契約終了後の扱いを確認します。中小企業庁のガイドラインも、報酬・業務内容の説明、利益相反への対応、不適切な買い手の排除を重視しています。中小企業庁の公表資料で基本事項を確認できます。
居酒屋では、会社売却に加えて賃貸借の調整や許認可、雇用、設備の確認が必要になります。仲介業務に含まれる支援と、弁護士、税理士、行政書士などへ別途依頼する範囲を整理します。契約書の作成や税額試算まで当然に料金へ含まれると思い込むと、終盤で費用と作業の認識違いが生じます。
当センターの支援方針や情報管理は、公正な支援方針と情報セキュリティ方針に掲載しています。相談先を選ぶ際は、広告の手数料表示だけでなく、自社の店舗数や取引方式で実際に必要な業務を確認してください。
予約・会員情報は承継後の利用まで決める
予約台帳には電話番号、宴会担当者、アレルギーに関する連絡などが含まれることがあります。初期検討で必要なのは予約件数や人数、キャンセルの傾向であり、すべてのお客様の実名ではありません。まず集計資料で説明し、契約や実際の引き継ぎに必要な情報を段階的に扱います。
事業承継に伴う個人データの提供には法令上の取扱いがありますが、承継前の利用目的を超えた自由な利用まで認められるわけではありません。交渉段階で提供する場合も、目的、取扱方法、漏えい時や不成立時の措置などを契約で定めます。個人情報保護委員会の通則編を踏まえて設計します。
ボトルキープや常連客の好みに関する記録は、お客様との関係を支える一方、担当者の記憶だけに依存しがちです。必要な記録を選び、承継する範囲、保管者、問い合わせ窓口を決めます。買い手グループの別事業へ無条件に名簿を広げることと、従来の店の予約を履行することを混同しないようにします。
居酒屋M&Aの基本合意から決済までに詰める条件
基本合意は、交渉の前提を揃える重要な節目です。予定価格だけを確認して安心するのではなく、価格の算定基準日、取引対象、調査事項、独占交渉、解除条件、費用負担を確認します。法的拘束力の有無は条項ごとに異なるため、文書全体を一括して「仮の契約だから自由」と扱わないことが大切です。
独占交渉中も日常営業の判断を止めない
買い手の調査中に冷蔵庫が故障したり、店長が退職したりすることはあります。通常営業に必要な支出まで判断が止まると、買い手が評価した事業の状態が崩れます。重大な設備投資、借入、役員報酬の変更などについて事前協議が必要な範囲と、日常の支出権限を決めておきます。
譲渡側は「契約前だから自由」、買い手は「基本合意後だから全て承認が必要」と考えると衝突します。例えば食材の通常発注と新店出店は、同じ支出でも影響が違います。金額だけでなく行為の種類を区分し、緊急時の連絡先と回答期限を決めると営業を維持しやすくなります。
資料は量より整合性を優先する
デューデリジェンスでは、決算書、総勘定元帳、POS、予約データ、給与台帳、賃貸借契約などを突き合わせます。売上報告の数字と会計の売上が違う場合は、税込・税抜、入金時期、ポイントや割引、デリバリー手数料の処理など、差の理由を説明します。差があること自体を隠すより、整合表を用意する方が検討を進めやすくなります。
資料のファイル名には対象店舗、対象期間、更新日を入れ、最新版を一つにします。以前の見込み値と確定値が混在すると、利益が変動した原因を誤解されます。買い手からの質問を一覧にし、回答者と根拠資料を紐づけておけば、オーナーが同じ説明を何度も行う負担も減らせます。
重大な未払金、行政からの指摘、近隣苦情、設備不具合は、契約直前にまとめて伝えるより、重要性に応じて早めに説明します。改善済みなら是正記録を添え、未解決なら費用と対応案を示します。過去に問題がなかったと装うより、現在の状態が分かる方が条件交渉の材料になります。
居酒屋M&Aと経営者保証の解除を分けて確認する
株式を売却しただけで、オーナー個人が負っていた保証が当然に消えるわけではありません。買い手の「責任を持って解除する」という説明と、保証先が了承して手続を完了したことは別です。借入先ごとに保証の対象、担保、必要書類、解除・移行の方法を確認します。
中小M&Aガイドライン第3版は、経営者保証に関するトラブルを踏まえ、成立前の金融機関等への相談や最終契約上の扱いの検討を示しています。経済産業省の改訂公表も確認し、実行条件と完了確認の方法を専門家と決めます。
店舗賃貸借、リース、仕入契約などで個人保証をしている場合も、借入金の保証一覧とは別に漏れなく拾います。売却後に届く請求書で初めて保証の残存に気づく事態を避けるため、相手方からの書面、契約変更、返却書類など、完了を証明する資料を揃えます。
後払い代金は、金額と回収条件を一緒に比較する
居酒屋M&Aの提示額が高くても、一部が後払いで、達成条件や支払義務者の資力が不明なら、代金を受け取る側にとって同じ価値とは限りません。決済時の現金、分割払い、利益連動の追加代金、留保金を区別し、各金額の支払日と前提条件を表にします。事業・設備の譲渡で消費税が関係する対価は税込・税抜を確認し、費用負担も揃えて比較します。株式対価とは税務上の扱いを分けます。
利益連動の追加代金を使う場合は、利益の定義、共通費の配賦、営業日数、新規設備投資、人員配置の決定権、計算資料を確認する権利を定めます。買い手が本部費を追加するだけで基準利益が変わる設計では、代金を受け取る側が予想した受取額と大きな差が出る可能性があります。
表明保証や補償についても、対象事項、期間、上限、免責額、請求手続を確認します。説明済みの事実をどの別紙で開示したかを残し、口頭説明と契約の整合を取ります。契約後も事実確認ができるよう、譲渡側の保存資料とアクセス権を整理しておくと対応しやすくなります。
居酒屋M&Aの引き継ぎは「翌日の営業」で設計する
契約の締結と振込が終わっても、その日の夕方に予約のお客様へ料理を提供できなければ、事業承継は実務上完了していません。居酒屋では予約、仕入、仕込み、シフト、レジ、衛生管理が連動します。担当者名だけでなく、いつ何を確認して営業を始めるかを引き継ぎ表にします。
予約金、ボトル、食事券の残高を確定する
譲渡日より前に受け付けた宴会が、譲渡日の後に実施されることがあります。予約金を受け取った主体、実際に料理を提供する主体、キャンセル時の返金主体を一致させるか、精算する方法を決めます。予約台帳と入金記録を照合し、担当者のメモだけで予約金を判断しないようにします。
ボトルキープ、店舗独自の食事券、回数券、ポイント、未使用のクーポンについても、承継するサービスと対象外のサービスを明確にします。法律や利用条件上の扱いは商品設計によって異なるため、一律に債務へ計上したり、一律に無効と案内したりしません。現物や発行履歴と残高の確認が出発点です。
譲渡側と買い手の精算が済んでも、お客様向けの説明が不十分だと店頭で混乱します。受付スタッフが同じ案内をできる短い説明文を用意し、問い合わせ先を統一します。すでに受けた予約を守れるかという視点は、引き継ぎ直後の評判と現場の負担を考えるうえで欠かせません。
決済・予約サービスは正式な変更手続で切り替える
クレジットカード端末、コード決済、予約サイト、デリバリーサービス、POS、電話、電気・ガスなどは、契約主体が変わる場合の手続と期間を確認します。売却が成立したからといって、すべてのサービス契約や入金口座が自動的に変わるとは限りません。運営会社の規約と審査に従います。
オーナー個人のアカウントと店のアカウントが混在している場合、パスワードを丸ごと渡して解決しないようにします。事業用の管理者を正式に追加・変更できるかを確認し、不要になった権限を整理します。入金先、請求先、通知先が誰になっているかも、サービスごとに記録します。
居酒屋M&Aの譲渡日より後にカード売上が入金される場合は、売上の発生日と入金日を分けて精算します。締め日の違う複数サービスを一つの入金予定表へまとめると、二重計上や回収漏れを防ぎやすくなります。譲渡前の営業者の口座へ入金された売上を買い手へ渡す必要がある場合は、振込方法と証憑を事前に定めます。
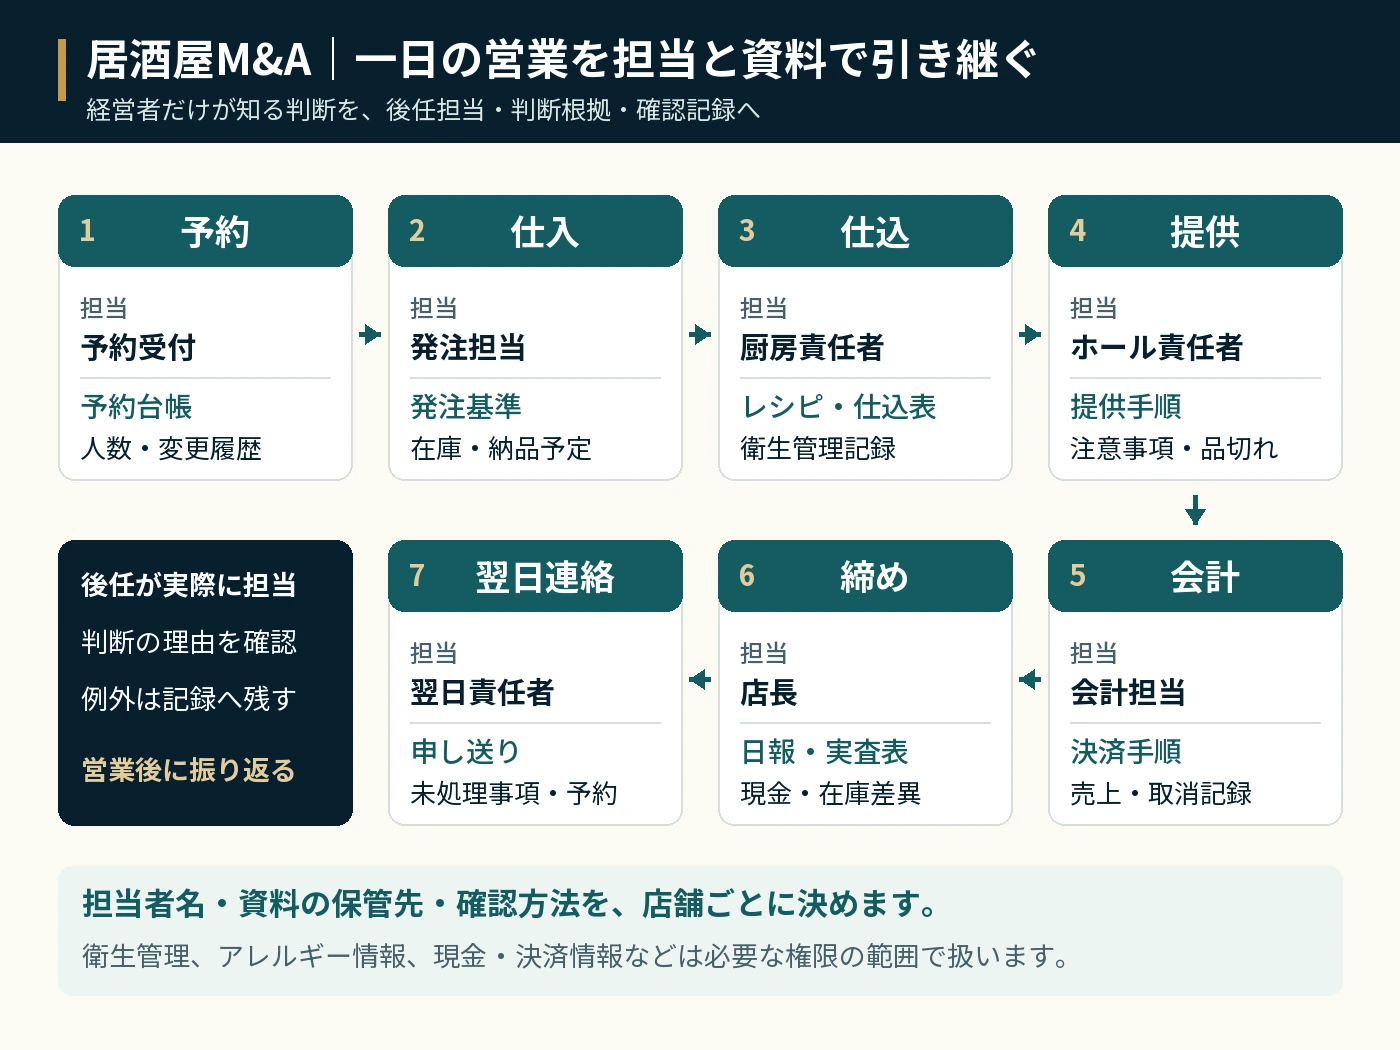
居酒屋M&Aの引き継ぎ確認は、一営業日を通して行う
料理のレシピを渡しても、発注量、下処理の順序、ピーク時の提供順、売切れの判断が分からなければ同じ店にはなりません。開店前の納品確認から、閉店後の現金確認、翌日の発注まで、一営業日の流れを買い手側の責任者が実際に確認します。できた作業と追加説明が必要な作業を分けて記録します。
引き継ぎ期間は「三か月なら安心」と一律に決めず、対象となる仕事と季節イベントを基準に定めます。年末の大口宴会や地域の祭りを経験しなければ分からない仕事があるなら、通常営業の引き継ぎとは別に支援方法を考えます。旧オーナーが常駐するのか、予約した日時だけ訪問するのか、連絡対応の範囲も決めます。
元オーナーへの質問がすべて直接届く状態を長く続けると、新しい責任者が育ちにくくなります。現場の一次判断者を買い手側に置き、判断できない事項だけをまとめて確認する仕組みにします。追加の支援が必要になった場合の費用、上限時間、終了条件も合意しておきます。
 (新しいタブで開きます)
承継後は客数だけでなく、欠品と作業負担も見る
譲渡直後は、売上が同じでも厨房の仕込み時間が増え、残業や食材廃棄が膨らむことがあります。最初の振り返りでは、客数、客単価、食材原価、人件費に加え、欠品、予約の取り違え、返品・返金、スタッフからの質問を確認します。慣れの問題と、仕組みの欠落を区別して改善します。
定例の確認日は、引き継ぎ直後、一か月後、主要な繁忙期の後など、実際の運営課題に合わせて決めます。報告書を増やすこと自体を目的にせず、誰が何を直すかを明確にします。旧オーナーが経営から退く場合も、契約で約束した協力の範囲に沿って、引き継ぎ事項が完了したことを確認します。
本稿の見解:居酒屋M&Aで守るべき「店の良さ」は、雰囲気だけでなく日々の作業に埋め込まれています。常連客へ声をかけるタイミング、満席時の案内、仕入が届かない日の代替メニューまで言葉にすることで、創業者が退いた後も続けやすい事業に変わります。
居酒屋M&A・会社売却についてよくある質問
一店舗だけの居酒屋でもM&Aを検討できますか
検討できます。ただし法人の株式を譲るのか、店舗事業を譲るのか、設備や造作を譲るのかで条件が変わります。一店舗の場合も、安定した店長体制、客層、賃貸借の継続可能性、設備状態が判断材料になります。店舗数だけで可否や価格を決めず、買い手が引き継げる営業の内容を確認します。
赤字の居酒屋には売却価値がありませんか
赤字であることだけで価値がゼロになるとは限りません。一方、改善の根拠なく黒字化を前提に価格をつけることも適切ではありません。家賃、人員、メニュー、立地、契約上の制約を分解し、継続事業の譲渡と設備・造作の譲渡を比較します。追加投資や営業継続資金も含めた検討が必要です。
居酒屋M&Aの評価倍率は何倍が相場ですか
本稿で確認した事例から、中小居酒屋に一律に適用できる成約倍率は求められません。価格非公表の案件や資本再編も含まれるためです。倍率を使う場合は利益の定義、取引対象、借入、成長性、設備更新、人材依存を揃えます。本稿の3倍・4倍・5倍は感応度を説明する仮定であり、相場の提示ではありません。
家主に知られずに売却を完了できますか
必要な承諾や通知を避けて完了できるとは考えないでください。契約主体の変更、賃借権の譲渡、代表者や支配関係の変更に関する条項を確認します。初期検討の情報管理と、実行に必要な家主との協議は別の課題です。営業を守りながら、必要な説明と承諾取得の時期を計画します。
営業許可は買い手が新たに取り直すのですか
食品衛生法上、事業譲渡による営業者の地位承継は届出の対象となる制度があります。ただし譲渡の形態、施設や営業内容の変更により確認事項が異なり、深夜の酒類提供など別制度の手続もあります。許可証だけを渡して営業を続けるのではなく、保健所や警察など所管窓口へ事前に確認します。
従業員へは契約の直前に伝えれば十分ですか
居酒屋M&Aの取引形態と必要な手続に応じ、従業員が説明を理解し判断できる時間を確保します。特に事業譲渡で労働契約を移す場合は、本人の個別承諾などの対応が必要です。秘密保持を優先するあまり説明が遅れると、不安や離職につながります。買い手、専門家と説明内容と時期を調整します。
売却したらすぐ完全に引退できますか
買い手が必要な管理体制を用意でき、契約上の引き継ぎ条件が整えば検討できます。ただしオーナーが調理、仕入、予約、スタッフ管理を一手に担っている店では準備が必要です。常駐、訪問、電話対応を区別し、期間、報酬、時間上限、終了条件を決めると、退任後の生活も計画しやすくなります。
屋号や名物料理を残すことを条件にできますか
希望条件として提示できますが、買い手が受け入れるかは事業計画との整合によります。継続する期間、品質の基準、変更が必要になった場合の協議方法を具体化します。屋号やロゴの権利、レシピ、写真、メニュー制作物についても、誰が利用できるのかを契約対象へ含めて確認します。
居酒屋M&Aはどのくらいの期間で成立しますか
買い手探索、資料整備、調査、融資、家主や関係先の対応に左右され、一律の期間は約束できません。期限がある場合は、解約予告や資金繰りから逆算し、交渉を続ける判断日を置きます。急ぐほど資料の不足や手続の見落としが条件交渉へ影響するため、売却の意思が固まる前から準備する意味があります。
居酒屋M&Aの相談前に用意したい資料と次の行動
最初から完全な資料室を作る必要はありません。まず店舗ごとの月別売上、決算書、家賃と契約期間、借入残高、主な設備、スタッフ体制を揃えます。次に、売却したい時期、残したい店舗や仕事、オーナーが退く条件をメモにします。数字と希望条件が揃うと、検討すべき取引方式が見えやすくなります。
すでに閉店を検討している場合は、退去日や原状回復工事を確定する前に、事業として引き継ぐ可能性を整理します。売却を急がない場合は、店舗別採算、スタッフへの業務移管、契約・設備の記録を整えるところから始められます。資料が不足していることだけを理由に、相談を先延ばしにする必要はありません。
居酒屋の売却・事業承継を相談する
当センターでは、居酒屋・大衆酒場・焼鳥店などの売却相談を受け付けています。譲渡企業様から当センターへお支払いいただく相談料、着手金、中間金、月額報酬、成功報酬は0円です。外部専門家への報酬、登記費用、税金などの実費が生じる場合は別途確認します。
相談内容の取扱いはプライバシーポリシー、支援内容は当センターのご案内をご確認ください。
店舗の評価をさらに確認したい方はFLコスト・家賃・設備からみる評価の論点、物件の条件は賃貸借・家主承諾・原状回復の確認、営業継続の準備はスタッフ・仕入先・常連客の引き継ぎもあわせてご覧ください。
参考文献・公表された一次情報
公表事実の確認基準日は2026年9月20日です。統計の対象期間、実例の取引形態、制度の適用範囲を区別し、売却準備に関する本稿の見解と仮定計算を併記しています。
- 日本政策金融公庫・生活衛生関係営業の景気動向等調査
- 飲酒を伴う外食に関する消費者調査
- インバウンド対応に関するアンケート調査
- 東京都・営業許可・届出の概要
- 厚生労働省・食品営業の事業譲渡案内
- 厚生労働省・事業譲渡に係る運用上の疑義
- 民法・賃借権の譲渡及び転貸の制限
- 高知県警・深夜酒類提供飲食店営業届出の手引き
- 国税庁・酒類の販売業免許関係
- 東京消防庁・新たにテナントを使用する皆様へ
- 日本政策金融公庫・雇用動向に関するアンケート調査
- 厚生労働省・改正後の事業譲渡等指針
- 厚生労働省・深夜の割増賃金に関する解説
- 厚生労働省・管理監督者の範囲の適正化
- 厚生労働省・小規模営業者等の衛生管理
- 厚生労働省・HACCP衛生管理記録アプリの公開
- 厚生労働省・食品衛生責任者の取扱い
- 消費者庁・外食・中食での食物アレルギー
- 海帆『株式会社SSSの株式の取得(子会社化)に関するお知らせ』(2022年7月15日)
- ホットランド『株式の取得(子会社化)に関するお知らせ』(2021年10月5日)
- ホットランド『第31期定時株主総会招集ご通知』事業報告(2022年3月15日)
- 小僧寿し『特定子会社の異動を伴う株式会社Tlanseairの株式の取得及び第三者割当による新株式発行並びにその他の関係会社の異動に関するお知らせ』(2021年6月14日)
- 小僧寿し『第三者割当による行使価額修正条項付第14回新株予約権及び無担保社債(私募債)の発行に関するお知らせ』18頁・過去の発行実績(2024年1月17日)
- 一家ホールディングス『子会社の異動を伴う株式取得(子会社化)に関するお知らせ』(2022年3月22日)
- 一家ホールディングス『2022年3月期決算説明会資料』肉のウヱキ業態の説明(2022年5月27日)
- 一家ホールディングス『2023年3月期第3四半期決算補足資料』Ego子会社化の記載(2023年2月14日)
- GYRO HOLDINGS『PAGによるGYRO HOLDINGS株式会社への資本参加に関するお知らせ』(2021年11月2日)
- サントリーホールディングス『株式会社ダイナックホールディングスに対する公開買付けの開始に関するお知らせ』(2021年2月10日)
- サントリーホールディングス『株式会社ダイナックホールディングスに対する公開買付けの結果に関するお知らせ』(2021年4月15日)
- ダイナック『ダイナックの歴史』2021年の完全子会社化
- 農林水産省「取組事例(環境負荷低減事業活動)」
- 経済産業省「中小M&Aガイドライン」を改訂しました(2024年8月30日、参考資料1:中小M&Aの主な手法と特徴)
- 中小企業庁「中小M&A市場の改革に向けた方向性について」(2025年5月9日、M&Aにおけるバリュエーションについて)
- 企業会計基準委員会「資産除去債務に関する会計基準の適用指針」(企業会計基準適用指針第21号)
- 国税庁 No.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 No.1464「譲渡した株式等の取得費」
- 国税庁「営業の譲渡をした場合の対価の額」
- 中小企業庁:中小M&Aガイドライン(第3版)
- 個人情報保護委員会:個人情報の保護に関する法律についてのガイドライン(通則編)